扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


新能源汽车行业洞察:2024年新能源汽车行业投资策略


1.新能源汽车:海内外市场需求向好,新车上线在即值得关注
国内:市场需求依旧强劲,渗透率高位持续提升
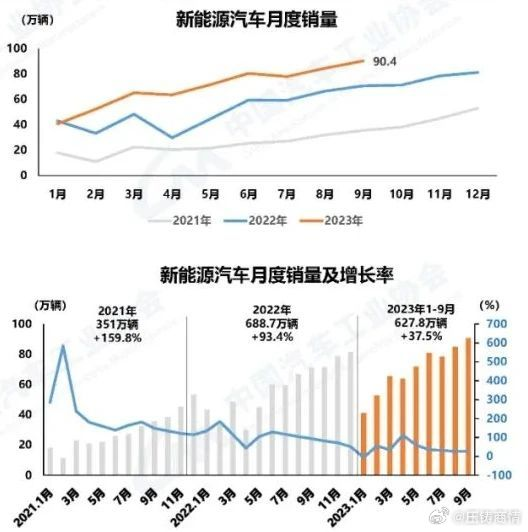
据中汽协数据,2023年前三季度新能源汽车销量为628万辆,同比增长38%。其中,第三季度销量为253万辆,同比+29%,环比+17%,市场表现亮眼。年关将至,随着经济形势向好、政策刺激消费力度不减、车企价格战逐渐激烈,我们预计后续市场需求仍将维持高位水平。1)渗透率方面,根据中汽协披露的汽车销量及新能源汽车销量,我们测算新能源汽车渗透率在2023年前三季度达到29.8%,同比+6.4pcts,我们预计在2023年Q4将保持稳定,总体来看全年渗透率相较上年进一步提升。展望2024,新能源汽车市场新品将集中释放,拉动需求持续复苏,渗透率有望跃至新一级台阶。2)销量预测方面,我们预计2023年全年销量实现900万辆,同比+30%,预计2024年全年销量将达到1150万辆,同比+28%。
海外:海外需求有望继续高增,特斯拉新车型值得关注
海外销量同比回升,全球电动化趋势加强。根据ACEA(欧洲汽车制造商协会)和marklines、EV sales数据,2023年前三季度,欧洲、美国新能源汽车销量分别为239万辆、110万辆。结合前三季度欧洲与美国销量的同环比增长情况,我们预计23Q4欧洲和美国市场销量为89万辆、42万辆,预计2023年全年新能源汽车海外市场总销量将达到513万辆,电动化趋势进一步强化。
欧洲市场:前三季度同比回升,政策倒逼销量增长。根据Marklines与ACEA数据,2023年前三季度,欧洲市场新能源汽车销量分别为63万/72万/76万辆,欧洲主要8国销量达到176.8万辆,同比增长28%,电动化率整体达到23%。欧洲政府限制碳排放的政策为新能源车需求增长注入动力,5月9月欧洲8国电动化率同比+4pcts/+3pcts/+2pcts/+6pcts/-2pcts,整体呈上升趋势。
产业发展进入深化期,主要矛盾持续变化
行业进入深化发展阶段,技术创新和安全性升级是行业未来发展主要方向。新能源汽车行业具有一定的科技属性,从技术成长曲线(Gartner模型)看,产业经历了快速起步期、过热膨胀期、补贴退坡带来的行业出清期。我们认为,2021年是行业从出清期步入成长早期的拐点,当前行业已进入市场驱动的稳定发展阶段。随着行业发展阶段的演变,行业的主要矛盾从基本的能量密度和造车技术,转变为现在的成本矛盾。长周期来看,成本矛盾终会过去,持续的技术创新和安全性升级带来的产品体验提升和成本下降是行业未来发展的主要方向。
行业整体资本开支增速放缓,海外电池产能建设持续推进
锂电行业近期“在建工程/固定资产”比例稳中略降。我们用“在建工程/固定资产”去衡量在建工程的相对规模,该比例的提升通常反映出行业的产能扩张速度和成长性,但同时也意味着行业后续转固压力的增大。根据锂电产业链上市公司财报数据我们测算,2019-2020年锂电行业整体在建工程占固定资产的比例大约在35%左右,2021年开始该比例逐渐提升,反映出行业持续扩张的特性;至2022Q3锂电行业整体在建工程占固定资产的比例约52%,此后维持稳定在50%上下,2023年Q3的占比为47%,稳中略降。
碳酸锂价格下跌,电池与整车利好将会持续
锂价下行趋势下,电池成本大幅降低。2023年以来,锂价持续下行,主要体现在核心原材料碳酸锂和六氟磷酸锂,根据Wind数据,碳酸锂价格从2022年11月的超过56万元/吨,降至2023年11月8日不足16万元/吨,降幅72.4%,六氟磷酸锂从2022年10月的超过30万元/吨,降至2023年11月8日的不足9万元/吨,降幅超过2/3。2023年的原材料价格以2023年11月8日为基准,据Wind数据,碳酸锂均价15.65万元/吨,六氟磷酸锂为8.95万元/吨。锂价下行降低了正极材料和电解液的成本,从而对电池整体成本产生影响。
2.锂电材料:产能加速扩张,重点关注新技术、低成本工艺、海外产能释放
市占率:龙头企业地位持续巩固
三元前驱体:龙头市占率持续提升。根据GGII(高工产业研究院)和鑫椤锂电数据:2023H1中伟股份、华友钴业、格林美、湖南邦普市占率排名前四,四家合计份额达72%,CR4从2020年的61%提升至2023H1的72%,行业集中度持续提升。2020年以来,龙头企业中伟股份市占率逐步提升,从23%到2022年的27%,累计提升4pcts。
三元正极:行业格局相对分散,第一龙头容百科技市占率持续提升。根据GGII和鑫椤锂电数据:2022/2023H1龙头容百科技市占率分别为16%/19%。行业集中度来看,CR4分别为52%/54%,在锂电池四大原材料中最为分散,但近年来正在逐步提升,从2020年的44%提升至2023H1的54%。
磷酸铁锂:湖南裕能和德方纳米份额靠前。根据GGII和鑫椤锂电数据:2021/2022年湖南裕能和德方纳米二者合计市占率分别为44%/44%,其次主要是龙蟠科技(常州锂源)、湖北万润、融通高科等企业,目前各自市占率不超过10%。
负极环节,龙头企业确立,头部企业齐头并进:贝特瑞为负极行业龙头,2022年市占率提升至26%,龙头地位确立。同时各家企业积极扩产齐头并进。2023H1人造石墨格局方面,杉杉股份/贝特瑞/江西紫宸市占率分别为22%/21%/10%。
隔膜环节,头部集中度高,“一超两强多小”格局确立:总体来看,隔膜市场形成一超两强多小格局,一超为恩捷股份,两强为星源材质和中材科技,多小为其他公司,头部厂商集中度较高,根据GGII和鑫椤锂电数据,2020-2023H1的CR3分别为63%/61%/60%/59%,总体来看,头部行业集中度逐年小幅降低。
产能:大量再融资项目待发行,产能利用率将是关键
产业链融资仍有大量待发行项目:2022年以来,产业链主要公司通过定增、可转债、IPO、海外发行GDR等多种形式进行股权融资,融资规模屡创新高,支撑行业大规模产能扩张,满足高速增长的下游需求。根据我们梳理产业链各公司公告,目前来看,锂电材料产业链主要公司仍有近500亿元处于待发行状态。
我们选取各环节一家龙头公司作为样本,测算了其2022年制造费用占分业务成本的比例:我们选择的2022年三元前驱体(中伟股份)/三元正极(容百科技)/铁锂正极(德方纳米)/负极(杉杉股份)/隔膜(恩捷股份)/电解液(天赐材料)的制造费用占分业务成本的比例分别为5%/3%/5%/46%/26%/15%。负极材料制造费用占比最高,三元前驱体最低。三元正极与铁锂正极的制造费用占比从2019至2022年持续降低,三元由10%降至3%,铁锂由23%降至5%。
产能利用率是关键,保持高产能利用率企业望将脱颖而出:在单位售价不变的情况下,以2022年的产能利用率为基准,假设80%的产能利用率下,我们测算前驱体/三元正极/铁锂正极/负极/隔膜/电解液的毛利下降3.01/3.09/3.77/4.85/5.44/2.71pcts,隔膜和负极环节对产能利用率最为敏感。在竞争加剧格局下,企业的产能利用率是关键,影响产品的毛利率水平,在竞争中能够凭借自身技术、成本优势维持高产能利用率的企业望将脱颖而出。
新材料、新技术有望促进行业新成长
碳纳米管:“更薄+更少”是未来趋势,单壁碳管有望放量:碳纳米管的发展方向是更小的管径和更长的长度,以降低使用量,如单壁和寡壁碳纳米管,一方面增加导电性,另一方面间接提升电池能量密度。行业保持高速迭代,需要企业大量的研发投入。目前,国内碳纳米管实验室技术已发展至第六代。
电解液:双氟磺酸亚胺锂(LiFSI)作为新一代锂盐添加剂更契合锂离子电池发展规划:锂离子电池的性能主要由正、负极以及电解液共同决定,因此电池性能突破可通过提升电解液性能来实现。目前基于六氟磷酸锂(LiPF6)的有机电解液存在离子迁移率有限、高温稳定性较差的问题,若采用LiFSI作为锂盐的有机电解液则可大幅弥补电池在上述方面的短板,因此LiFSI被视作下一代电解液的核心锂盐及添加剂。
锂电金属:锂价波动下行,全球供应量较为充足
海外碳酸锂高溢价减弱,国内价格略有反超。根据iFind统计的全球不同地区的锂价数据,包括CIF(cost insurance and freight)亚洲、CIF北美、CIF欧洲、FOB(free one board)南美洲和国内电池级碳酸锂价格数据。在碳酸锂价格下降初期,国内降速较高,国内碳酸锂价格明显低于海外,随着5月份价格反弹,全球碳酸锂价格趋于统一,在7月开始的新一轮碳酸锂降价中,国内外降价节奏较为一致,截至2023年11月,北美、南美、欧洲、亚洲的碳酸锂价格约为1.75万美元/吨,约合人民币13万元/吨,略低于国内市场的碳酸锂价格15.5万元/吨,国内外价差达到2.5万元/吨。
三季度锂电设备公司业绩增速下降,受电池厂商扩产节奏放缓影响。2023年三季度,先导智能、赢合科技、杭可科技、利元亨、海目星、联赢激光等核心锂电设备公司收入及归母净利润仍保持同比增长,但大部分厂商增速下降。我们根据各公司收入做同比收入计算,先导智能、赢合科技、杭可科技、利元亨、海目星、联赢激光的2 0 2 3 Q 3收入增速为3 4%/3 6%/4 6%/2 6%/3%/-6%,相比于2 0 2 2 Q 3收入同比增速70%/34%/18%/95%/148%/132%,增速下降。根据各公司归母净利润我们计算,先导智能、赢合科技、杭可科技、利元亨、海目星、联赢激光的2023Q3归母净利润同比增速为32%/140%/72%/-58%/1%/-54%,相比于2022Q3的归母净利润同比增速70%/37%/24%/97%/3269%/267%有所下滑。
3.产业趋势:新时代已至,新应用引领新动能
快充:价格门槛进一步降低,电动车快充时代拐点已至
车载快充技术下探至20万元价位,快充大规模推广拐点已来。2023年6月理想汽车在家庭科技日推出800V+5C快充,,实现“充电10分钟,续航400公里”充电体验,将充电效率从2G带入到5G时代。小鹏汽车G6全系搭载800V+3C快充,快充产品频出。按照超充倍率专门设计的电芯,先进的6系三元材料与超充热设计,相匹配的系统设计、充放电控制策略及热管理策略,“充电10分钟,续航300公里”的充电体验得以实现。
自2018年保时捷发布支持800V快充车型Taycan,车载快充技术从百万豪车逐渐下探,包括奔驰、奥迪、比亚迪在内的多家车企纷纷推出支持快充技术的车型。2023年6月,小鹏汽车推出的G6入门版价格为20.99万元,参考OPPO发布VOOC闪充技术打出“充电5分钟,通话2小时”广告语开启了手机快充时代,我们认为车载快充技术进入大规模推广拐点已至。
M3P电池:综合性能优势显著,2024年有望大规模上车
M3P电池在能量密度、低温性能、成本方面综合优势显著。考虑掺杂元素占比,目前业内提及M3P电池主要是指磷酸锰铁锂电池。根据GGII数据,磷酸锰铁锂电池能量密度较传统铁锂电池提升约15%,接近中镍三元电池水平,同时低温性能较铁锂更优、成本较三元更低,综合优势显著。
液冷:功率密度+PUE+TCO推动液冷数据中心加速应用,保障储能系统安全可靠运行
液冷的优势包括:
1)PUE(Power Usage Effectiveness):液冷技术高效制冷,PUE最高能做到1以上的水平;
2)节能降噪:液冷技术去除了空调和风冷基础设施,降低了大型设备的噪音污染;
3)提高了数据中心单位空间的服务器密度:去除了精密空调等大型设备,配置高密度服务器和液冷机柜可以提升运算效率从而节省空间资源;
4)不受海拔和地域环境影响:液冷数据中心在高海拔等散热不利地区也能保持高效散热效率;
5)液冷数据中心的余热可用于创造经济价值:余热通过热交换接入供暖系统和供水系统,节约能源并为数据中心带来附加价值。随着机柜/机架功率密度提升,液冷的投资成本低于传统的风冷技术。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


