扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


煤炭行业洞察:2024年煤炭投资策略分析


煤价走势回顾:煤价底部区间逐渐明确,Q4价格中枢已然抬升
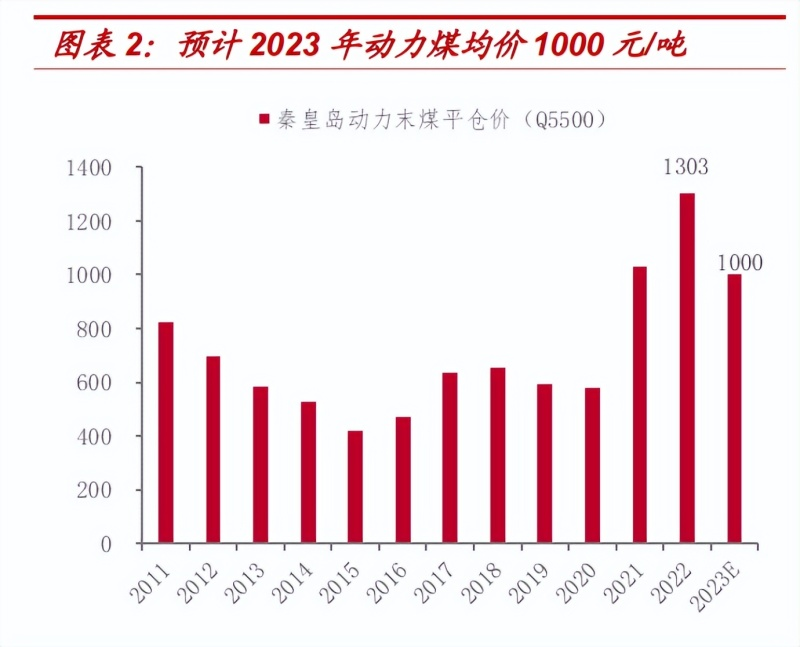
2020年下半年以来,供需矛盾爆发,煤炭价格上行,在迎峰度冬、迎峰度夏等时间段迭创新高,发改委增产保供以及限定中长期合同交易价格和市场价格政策频出,干扰市场预期并加剧短期供需紧张局面,价格剧烈波动。2021年煤炭价格中枢攀升到1000元以上并运行至今,行业高景气展露无遗。2020年下半年煤价逐步上行:疫后经济恢复,叠加海外订单回流,下游需求向好,供给相对紧缺,煤炭价格上行;
2021年上半年煤价冲高回落:冷冬用煤旺季煤价冲破1000元,春天淡季价格回落,伴随节后复工复产,叠加二季度迎峰度夏补库需求,价格稳步抬升;
2021年下半年煤价过山车:7月后煤炭下游生产恢复,叠加夏天需求旺季,电厂库存低、价格强势上涨,冲高到2500元/吨以上;随后,政策调控密集落地,同时增产煤矿开始放量,煤价快速回落;
2022年上半年煤价再上台阶:春节保供、冬奥会能源储备,叠加2月份气温偏低影响,需求向好,煤价震荡上行;俄乌冲突给全球能源市场带来巨震,海外煤炭价格急速冲高,同时国内煤炭中长期交易价格限制区间明确后,市场煤价格快速攀升,之后在增产保供和哄抬价格政策层层加码影响下,煤炭价格运行1200元左右,并窄幅波动;
2022年下半年煤价再度上涨:“金九银十”行业旺季到来,建材、冶金、化工煤需求改善,加上海外煤价维持高位,叠加产区疫情影响,煤价稳步拉涨到1500元/吨以上。后伴随保供力度加大,煤价回落至1200元/吨左右。
2023年煤价或探底结束:今年以来煤价震荡下行,一度下探到750元/吨附近。“金九银十”非电煤旺季到来,钢铁、化工用煤超预期增长,叠加产地安全事故频发,煤价再次冲高至1000元/吨以上。
2023年前三季度回顾:盈利下滑,资产质量提升
2023年前三季度业绩同比下滑。中信煤炭板块所涉34家煤炭上市公司,2023年前三季度合计实现营业收入11000亿元,同比下降9%;如果剔除对行业影响较大的中国神华,33家煤炭上市公司,2023年前三季度合计实现营业收入8475亿元,同比下降11%。34家上市公司2023年前三季度实现扣非归母净利润1478亿元,同比下降25%;如果剔除中国神华,33家上市公司,2023年前三季度合计实现扣非归母净利润1000亿元,同比下降28%。2023年煤价中枢下降,公司整体营收以及扣非归母净利润规模同比下滑。2023Q3单季度业绩环比下降。2023年三季度,34家上市公司单季度的营业收入为3545亿元,环比下降1%,同比下降12%;实现扣非归母净利润417亿元,环比下降7%,同比下降33%。
管理费用率同比上涨,前三季度期间费用增长。从绝对值来看,34家公司2023年前三季度期间费用累计636亿元,同比增长2%。其中,销售费用80亿元,同比下降6%;管理费用429亿元,同比增加7%;财务费用126亿元,同比下降8%。从相对值来看(算数平均),2023年前三季度期间费用率9.0%,同比上涨1.3个百分点,其中,销售费用率0.7%,同比上涨0.1个百分点;管理费用率6.3%,同比上涨1.1个百分点;财务费用率1.9%,同比上涨0.1个百分点。
Q3管理费用率环比增长,期间费用环比小幅增长。从绝对值来看,34家公司2023三季度期间费用为234亿元,环比增长10%,同比增长12%。从相对值来看(算数平均),2023三季度期间费用率12.3%,环比上涨4.5个百分点,同比上涨4.2个百分点。
煤价中枢下移,经营质量下降。从销售毛利率来看,34家上市公司2023年前三季度平均值为26.5%,同比下降3.7个百分点,其中有6家公司毛利率同比好转;从销售净利率来看,34家上市公司2023年前三季度平均值为12.6%,同比下降3.4个百分点,其中有7家公司净利率同比好转;从ROE来看,34家上市公司2023年前三季度均值为8.3%,同比下降6个百分点,其中有2家公司ROE同比好转。
从销售毛利率来看,34家上市公司2023三季度平均值为23.8%,环比下降9个百分点,同比下降4.5个百分点;从销售净利率来看,34家上市公司2023三季度平均值为9.4%,环比下降8.6个百分点,同比下降4.6个百分点;从ROE来看,34家上市公司2023三季度均值为1.7%,环比下降4个百分点,同比下降2.5个百分点。
前三季度产销量稳中有增。主业为煤炭开采业务的21家公司2023年前三季度产量为8.28亿吨,同比增加3.4%;销量9.64亿吨,同比增长4.5%。如果剔除中国神华,20家上市公司2023年前三季度产量为5.86亿吨,同比增加3.7%;销量6.31亿吨,同比增加3.0%。其中安源煤业、昊华能源、永泰能源产销量增长均超过10%。
Q3产销量环比增长,安检影响较为有限。主业为煤炭开采业务的21家公司2023三季度产量为2.90亿吨,环比增加5.6%,同比增加1.5%;销量3.51亿吨,环比增长12.3%,同比增长2.3%。如果剔除中国神华,20家上市公司2023三季度产量为2.08亿吨,环比增长7.6%,同比增加0.4%;销量2.36亿吨,环比增长16.8%,同比减少3.2%。
吨煤毛利率依然超过40%,盈利维持高水平。21家上市公司2023年前三季度煤炭的平均销售价格为657元/吨,同比下降14%;平均销售成本387元/吨,同比下降3%;平均毛利269元/吨,同比下降26%;毛利率41%,同比下降7个百分点。
20家上市公司2023三季度煤炭的平均销售价格为570元/吨,同比下降19%;平均销售成本336元/吨,同比下降3%;平均毛利234元/吨,同比下降35%;毛利率为41%,同比下降10个百分点。
有息负债同比下降,债务结构持续改善。34家上市公司2023年前三季度经营性现金流合计为2284亿元,同比减少28%;有息负债4564亿元,同比下降5%;资产负债率平均为51%,同比下降0.4个百分点。如果剔除中国神华,经营性现金流合计为1537亿元,同比减少32%;有息负债4150亿元,同比下降1%;资产负债率平均为51.7%,同比下降0.4个百分点。
资本开支有增长。34家上市公司资本开支连年提升,2023年前三季度资本开支合计916亿元,同比增长38.9%,剔除神华后资本开支合计为655亿元,同比增长36.4%。
2024年展望——供需结构性矛盾强化,煤价依然强势
供给增长乏力,结构性短缺凸显。1)供给增长乏力:主产地产量增速已放缓。2021年国家开始强力推进增产保供工作,其中2021-2022年原煤产量增速分别达到4.7%、9.0%;高强度、超负荷生产不可长期维系,安全生产事故频发佐证供给乏力现状,2023年1-10月原煤产量38.3亿吨,同比增长3.1%,增速相较于前两年明显下滑。其中内蒙古同比增长0.6%、陕西同比增速1.6%,主产地产量增速放缓,疲态尽显。2)结构短缺凸显:高品质煤源或日益不足。强力增产保供政策带来煤炭品质下降负面影响,煤炭生产端原煤入洗率连续两年下滑,洗精煤供应边际减少;中间运输端电煤占比持续攀升,下游库存结构逐渐改变,化工、建材等高卡煤占比持续下滑;终端库存端下游电厂库存与可用天数出现背离,热值下降问题凸显。3)进口煤炭补充:结构性短缺弥补有限。为应对煤炭品质下降的问题,进口煤成为重要选择,一方面:国外高卡、低硫优质动力煤备受下游市场的追捧,从而推高了进口动力煤的比例,2023年1-9月进口动力煤比例逐步扩大、褐煤比例大幅下行;另一方面:进口炼焦煤面临高价格难题。全球焦煤需求向好,以澳大利亚炼焦煤为代表的优质炼焦煤,价格一直处于高位震荡,2023年以来显著高于国内炼焦煤价格,从而压制进口量。需求韧性不减,煤炭价格仍强势。需求恢复持续性与边际改善超预期。1)需求前置,坑口港口价格倒挂。今年二季度以来主产地坑口价格与秦皇岛港口价格出现倒挂并一直延续至今,港口市场煤供应收窄。山西、陕西作为全国最优质的煤炭主产区,在响应国家深化煤炭产业链、煤电一体化、煤炭及煤化工一体化政策号召下,近年来化工、电力等用煤需求呈现逐年增长态势,坑口用煤采购增加、需求前置迹象明显,对坑口价格形成明显支撑。2)需求回暖,下游需求复苏未完。三季度以来化工、钢铁等领域市场煤需求同比保持高增长,对煤炭价格形成较强支撑。10月份北方“迎峰度冬”暖季到来,电厂补库需求释放,带动需求向好,复苏势头有望延续。3)需求共振,煤油联动震荡上行。全球原油价格带动煤炭价格波动,长期以来二者价格趋势虽偶有背离,但基本一致。当前原油价格高位震荡格局有望延续,国际煤炭价格触底反弹,当前距离近两年高点仍然具有较大上涨空间。
供需结构性矛盾强化,煤价易涨难跌。表观数据失真,市场供需现状并没有想象中宽松,结构性供需紧张或将长期维持。供需平衡表失灵,坚定信心,拥抱煤炭行业高景气红利。
供给增长乏力:主产地产量增速已放缓
2023年1-10月,全国原煤产量38.3亿吨,同比增加3.1%,其中山西实现原煤产量11.3亿吨,同比增加5.1%;内蒙古实现原煤产量10.0亿吨,同比增加0.6%;陕西实现原煤产量6.3亿吨,同比增加1.6%;新疆实现原煤产量3.5亿吨,同比增加6.6%。晋、陕、蒙、新四大主要煤炭产地前10个月原煤增速均同比放缓,其中内蒙古、陕西原煤产量同比增速均低于2%,低于全国平均水平,主产地原煤增长遭遇瓶颈,增产潜力不足。2023年前三季度晋陕蒙新四省原煤产量占比约为80%,基本保持2022年水平。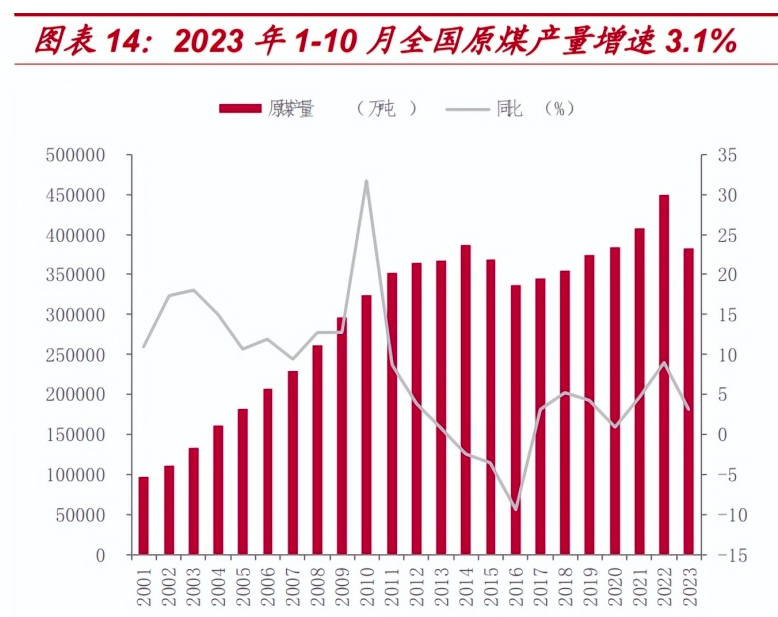
产量增长乏力,表现一:开采力度加大,煤矿生产已出现疲态。根据煤炭工业协会数据,2021-2023年大型煤企的月均掘进水平分别为155米、151米、154米,较以往年份提高明显。同时,一般情况下掘进水平从年初到年终基本保持连续提升趋势,但2023年8月掘进水平首次在8月份出现环比下滑,或表明煤矿生产已出现疲态。
产量增长乏力,表现二:中小煤企产量增速回落。中小煤企成为增产主力,高增速无法持续。根据煤炭工业协会数据,2021、2022年中小煤企原煤产量增速分别达到13.16%、21.04%,远超全国原煤产量增速。增产保供大背景下,中小煤企普遍存在超能力生产现象且易发生安全生产事故,不可长期持续,2023年1-8月中小煤企原煤产量增速为4.78%,较前两年大幅回落。
产量增长乏力,表现三:超量核增产能被撤销。
产能核增超量,贡献超70%新增产量。2021年以来国家强力推进增产保供工作,其中产能核增是见效最快的增产手段,据梳理:2021-2022累计核增产能5.7亿吨/年,其中2021年核增3.1亿吨、2022年核增2.6亿吨(内蒙古核增9560万吨、陕西核增6410万吨、新疆核增5510万吨、山西核增4320万吨)。值得注意的是,2022年产能核增远超过官方目标。2022年4月20日国务院常务会议中提出2022年实现增产3亿吨目标,其中1.5亿吨通过新建矿井投产实现,1.5亿吨通过产能核增、停产煤矿复产等方式实现,但2022年产能核增2.6亿吨,远超计划目标。预计2021-2023年原煤产量合计增长7.9亿吨,其中核增产能贡献增量超过70%。安全事故频发,“带病”产能被撤销。在增产保供的政策压力下,煤炭企业普遍存在“先上车后补票”的问题,安全生产条件、环保标准不达标盲目生产,虽然可以短期内大幅增加产量,但也大大增加了矿难风险,2023年以来,煤矿安全生产事故频发,以陕西地区为例,2023年1-10月国家矿山安全监察局陕西局公告矿山安全事故129起,涉及煤炭产能25126万吨,涉及矿山数量和规模大幅领先于2020-2022年(2022年33起安全事故、5340万吨)。安全生产事故频发,导致煤矿安全生产条件、环保标准被重新、从严审定,部分不具备产能核增条件的“带病”煤矿,其核增产能被“撤销”并退回至原有产能。例如:2023年4月国家矿山安全监察局发布《关于对问题严重露天煤矿处置决定的函》,决定对问题严重的30处煤矿立即撤销产能核增文件或中止产能核增手续,退回至原有产能,涉及核增产能2355万吨/年。
结构短缺凸显:高品质煤源或日益不足
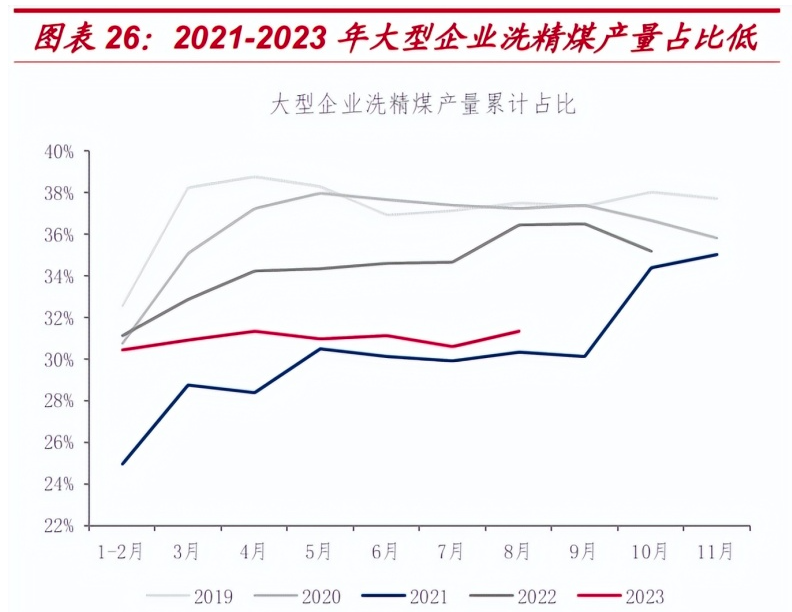
近年来,我们国家执行针对电厂的中长期合同煤机制,针对非电厂用户则实行市场煤定价制度。动力煤中长协机制虽然有力保障了电厂的用煤需求,但限价销售却也一定程度上损害了煤炭企业的利益,在长协履约“重量不重质”的监管背景下,通过灵活手段合理规避价格限制、获得更多的销售利润,成为市场普遍共识,但也导致煤炭品质出现下降。煤炭品质下滑的三大表现:煤企生产端:我国原煤入洗率自2021年以来连续两年下降,入洗原煤不足导致洗精煤产量整体偏低,高卡优质动力煤供给相对减少。2023年1-8月大型企业洗精煤产量占比为31.3%,同比下降5.1PCT,相较于2019、2020年下降明显。
中间运输端:受增产保供政策影响,自2022年5月发改委发布限价政策之后,铁路运量中电煤占比快速攀升,导致港口库存中化工、建材等高卡煤占比下滑,我国库存结构逐渐改变。
终端库存端:我们以沿海八省终端数据为依据,研究发现2022年终端库存与可用天数变化趋势基本一致,但2023年终端库存与可用天数变化出现背离,具体而言2023年二月上旬至三月上旬、六月上旬至中旬库存同比大幅上升而可用天数同比大幅下降。动力煤热值下降问题,或是下游终端库存与可用天数背离的主要原因。
进口动力煤占比提升,昭示热值下滑。2023年1-9月进口动力煤比例逐步扩大、褐煤比例大幅下行,其中7月份褐煤占比29%,相比于过去四年高点(2020年12月,52%)大幅下降23PCT;动力煤占比达到41%,创近年来新高。澳大利亚作为全球最优质的动力煤出口国,其2023年1-10月出口到中国的动力煤3696万吨,占澳洲出口到中国煤炭总量的95%,昭示中国市场对优质动力煤的旺盛需求。为应对煤炭热值下降的问题,进口煤成为重要选择,国外高卡、低硫优质动力煤备受下游市场的追捧,从而推高了进口动力煤的比例。
国内优质炼焦煤或面临长期缺口。一方面,国内炼焦煤供应存在长期产能欠账。十三五供给侧改革以来,我国新批建炼焦煤矿井屈指可数,发改委2011年以来批复矿井185座、产能93560万吨/年,其中炼焦煤矿井33座,产能11710万吨/年,占比仅分别为17.84%、12.52%,未来能够投产的新建矿井十分有限。企业现有炼焦煤资源不断衰减,精煤洗出率已经出现下滑,2023年1-9月山西炼焦煤精煤洗出率为31.90%,较2018全年连续下滑近9.45pct,面对不断向下延伸的开采面,资源可获得性越来越差。我们认为国内炼焦煤供应面临持续收窄的局面,未来或无充足的炼焦煤可用。另一方面,进口炼焦煤面临高价格难题。全球焦煤需求向好,澳大利亚炼焦煤出口下滑。2023年1-9月全球高炉生铁产量同比提高1.69%,其中中国、印度同比分别增长3.07%、8.23%,全球生铁产量同比向好,对优质焦煤需求不减。同时澳大利亚由于环保以及暴雨天气影响,炼焦煤出口量自2019年以来下滑明显,导致全球优质焦煤更为稀缺。以澳大利亚炼焦煤为代表的优质炼焦煤,价格一直处于高位震荡,2023年以来显著高于国内炼焦煤价格,从而压制我国进口量。
需求韧性不减:恢复持续性与边际改善
需求前置,坑口港口价格倒挂。今年二季度以来,山西、陕西、内蒙古煤炭主产地坑口价格与秦皇岛港口价格出现倒挂并一直延续至今,其中陕西地区倒挂明显,坑口-港口倒挂价差一度高达176.95元,平均价差107.35元/吨(时间范围4月-9月,山西44.41元/吨、内蒙古40.95元/吨)。价格倒挂,发一吨亏一吨,严重降低主产地市场煤供应意愿,压缩港口市场煤供应规模。山西、陕西作为全国最优质的动力煤主产区,在响应国家深化煤炭产业链、煤电一体化、煤炭及煤化工一体化政策号召下,化工、电力等用煤需求呈现逐年增长态势,坑口用煤采购增加、需求前置迹象明显,对坑口价格形成明显支撑。面对今年不断趋严的安全检查形势,主产地供应边际收窄,坑口价格坚挺得以强化。需求回暖,下游需求复苏未完。市场煤需求或非长协用煤需求是煤炭价格强弱的核心变量。三季度以来化工、钢铁等用煤需求同比保持高增长,对煤炭价格形成较强支撑。化工:以CCTD化工行业周度耗煤量数据为例,7月份以来化工行业周度耗煤量始终维持在550万吨以上高位,大幅领先于2021、2022年。钢铁:以WIND全国247家日均铁水产量数据为例,7月份以来日均铁水产量数据维持在240万吨以上高位运行,明显高于2021、2022年。建材:以钢联水泥熟料产能利用率数据为例,8月份水泥熟料产能利用率已经触底,9月份至今产能利用率回升态势延续。电力:以CCTD沿海八省样本电厂耗煤数据为例,10月份北方供暖季陆续到来,补库需求释放,带动市场煤需求向好。因此,煤炭下游需求复苏势头有望延续,有望持续超预期,韧性较强。
需求共振,煤油联动震荡上行。全球原油价格带动煤炭价格波动,长期以来二者价格趋势虽偶有背离,但基本一致。当前原油价格高位运行,一度再次回到100美元/桶附近,相比于6月低点大幅上涨近50%,高位震荡格局有望延续。国际煤炭价格纽卡斯尔NEWC、理查德RB、欧洲ARA港价格已经确认触底反弹,当前距离近两年高点仍然具有较大上涨空间,北半球“迎峰度冬”煤炭消费旺季催化下,煤炭价格有望继续上行。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


