扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


耳机行业分析:无线耳机市场供应量持续快速增长


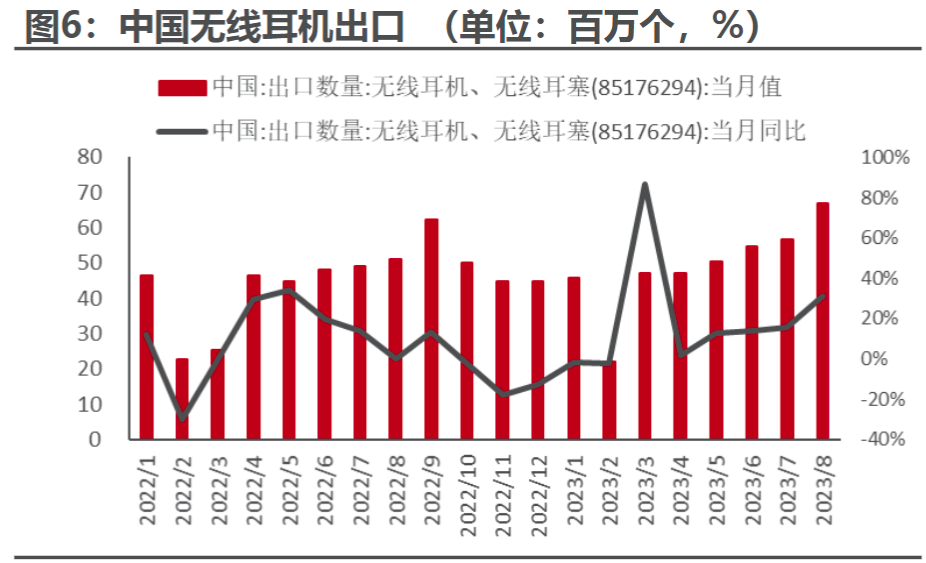
自20世纪80年代以来,我国电声行业一直保持着较快的发展速度,已经构建起相对完整的工业体系和产业链。近年来,电声行业经历了洗牌,新兴企业以成本控制、快速响应和优质大客户资源等优势成功实现弯道超车。中国无线耳机品牌的海外出口量也呈现迅猛增长,由2015年的0.97亿幅增至2022年的5.9亿幅,增幅高达508%。同时,进口量从2015年的0.05亿幅增长至2022年的0.11亿幅。
城市人口的增长、中产阶级消费群体的扩大以及大众市场对音频解决方案的需求推动了无线耳机等先进音频产品的广泛采用。无线耳机市场还受益于移动设备的普及和音乐行业的迅速发展。行业技术的不断进步和规模生产的推动使得无线耳机的价格不断下降。因此,近年来中国无线耳机市场规模呈大幅增长趋势,2022年达到1110.42亿元,2018年至2022年的复合增长率为29.4%。渗透率在2022年达到25.7%,较2018年增长18.25%。
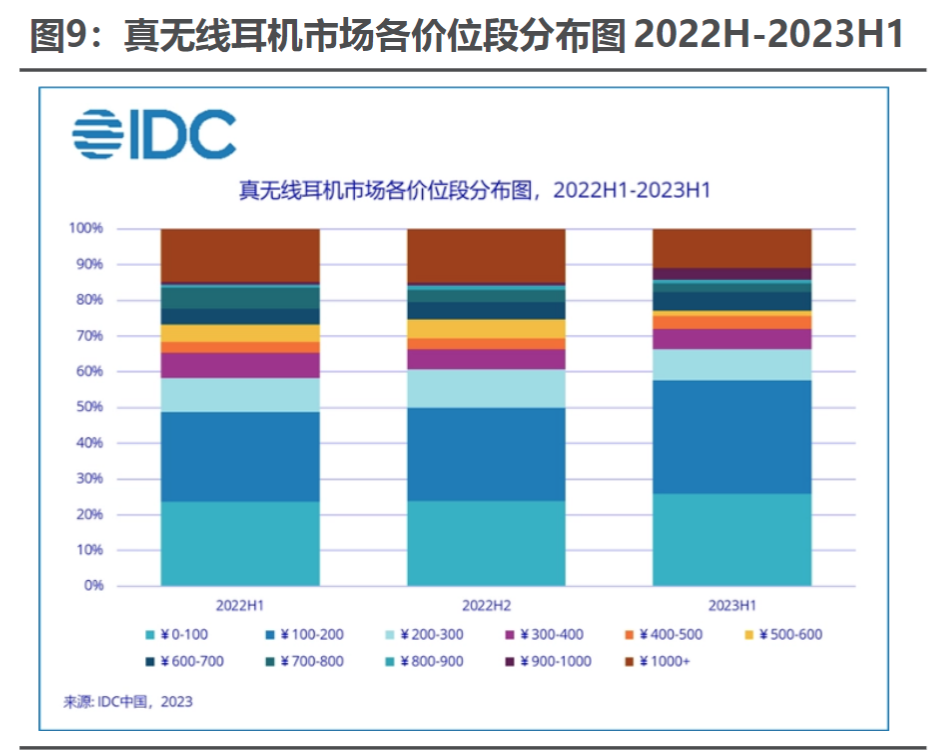
随着无线耳机的普及和发展,产品的功能性和外观设计也在不断提升,市场上涌现出众多品牌,用户需求逐渐提高。2022年中国无线耳机的产量为9.3亿副,同比增长14.8%,需求量为3.98亿副,同比增长16.73%。产品价格方面,技术升级提高了产品性能,产能的扩大导致价格总体下降,2022年中国无线耳机市场均价为266元每副,相较于2018年下降了8%。
苹果等头部企业开辟市场之后,众多厂商纷纷跟进,无线耳机市场供应量迅速增长。随着智能终端无孔化趋势、蓝牙技术和芯片技术的提升,无线耳机的进一步普及将更加迅速。2022年全球无线耳机产量为19.6亿副,同比增长24.05%,2018年至2022年的复合增长率为33.6%。中国无线耳机市场需求占比为21.6%,美国为26.9%,日本为7.8%,韩国为4.2%。
蓝牙耳机产业链包括芯片、PCB主板、电池、扬声器、线缆、天线等上游组件,核心为ODM和模组厂商,下游为各类品牌厂商。由于蓝牙耳机体积小,对各零部件的精细度和模组工艺水平要求极高,上游和中游厂商需要默契合作。
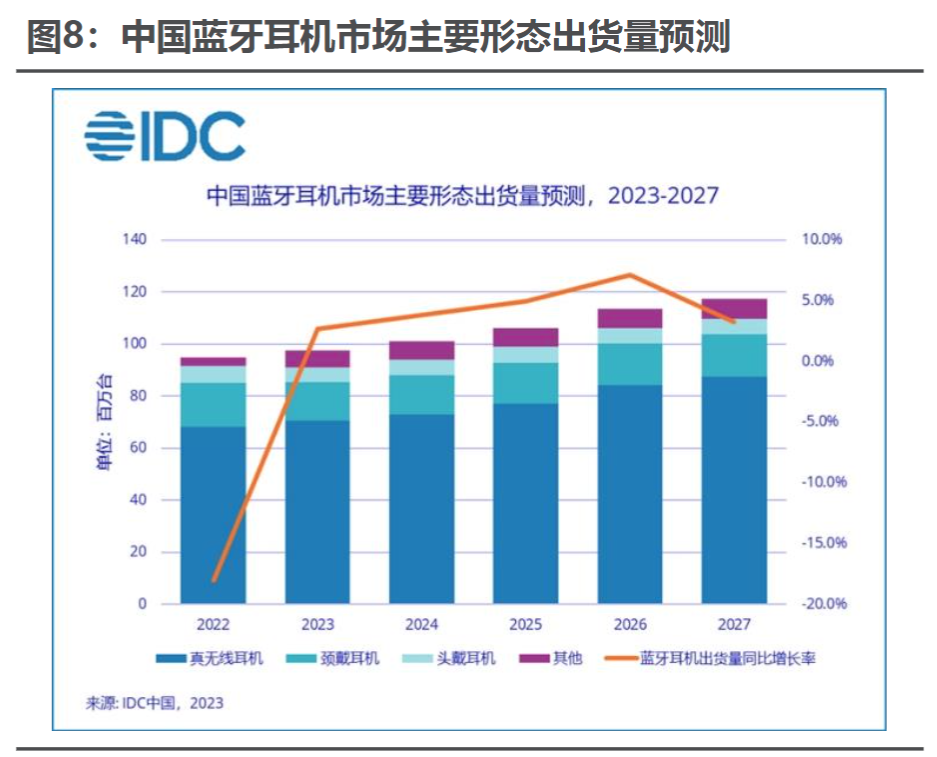
2022年第四季度,全球个人智能音频设备出货量下降26%,达到1.1亿部,所有品类的出货量都面临不同程度的下滑。2023年第一季度,全球个人智能音频设备(包括TWS、无线头戴、无线颈挂)连续四个季度遭遇出货下滑,TWS耳机出货量下滑10%,一季度总出货量为0.62亿台。
耳机行业发展速度迅猛。随着技术的不断成熟,消费者对音质的要求不断提高,制造商也不断提升耳机的质量,研发更先进的技术。耳机的产品多样性越来越明显,制造商根据不同需求推出更多类型的耳机,如高端、导航、无线、头戴耳机等,满足不同消费者层次的需求。耳机已成为驱动消费电子行业发展的第二大引擎,消费者对音频设备的需求和行业发展趋势备受关注。高通发布的《音频产品使用现状调研报告2023》显示,耳机“佩戴舒适度”成为选购耳机产品时最关注的因素,体现了消费者对产品细节和体验的更高追求。
城市人口的增长、中产阶级消费群体的扩大以及大众市场对音频解决方案的需求推动了无线耳机等先进音频产品的广泛采用。无线耳机市场还受益于移动设备的普及和音乐行业的迅速发展。行业技术的不断进步和规模生产的推动使得无线耳机的价格不断下降。因此,近年来中国无线耳机市场规模呈大幅增长趋势,2022年达到1110.42亿元,2018年至2022年的复合增长率为29.4%。渗透率在2022年达到25.7%,较2018年增长18.25%。
随着无线耳机的普及和发展,产品的功能性和外观设计也在不断提升,市场上涌现出众多品牌,用户需求逐渐提高。2022年中国无线耳机的产量为9.3亿副,同比增长14.8%,需求量为3.98亿副,同比增长16.73%。产品价格方面,技术升级提高了产品性能,产能的扩大导致价格总体下降,2022年中国无线耳机市场均价为266元每副,相较于2018年下降了8%。
苹果等头部企业开辟市场之后,众多厂商纷纷跟进,无线耳机市场供应量迅速增长。随着智能终端无孔化趋势、蓝牙技术和芯片技术的提升,无线耳机的进一步普及将更加迅速。2022年全球无线耳机产量为19.6亿副,同比增长24.05%,2018年至2022年的复合增长率为33.6%。中国无线耳机市场需求占比为21.6%,美国为26.9%,日本为7.8%,韩国为4.2%。
蓝牙耳机产业链包括芯片、PCB主板、电池、扬声器、线缆、天线等上游组件,核心为ODM和模组厂商,下游为各类品牌厂商。由于蓝牙耳机体积小,对各零部件的精细度和模组工艺水平要求极高,上游和中游厂商需要默契合作。
2022年第四季度,全球个人智能音频设备出货量下降26%,达到1.1亿部,所有品类的出货量都面临不同程度的下滑。2023年第一季度,全球个人智能音频设备(包括TWS、无线头戴、无线颈挂)连续四个季度遭遇出货下滑,TWS耳机出货量下滑10%,一季度总出货量为0.62亿台。
耳机行业发展速度迅猛。随着技术的不断成熟,消费者对音质的要求不断提高,制造商也不断提升耳机的质量,研发更先进的技术。耳机的产品多样性越来越明显,制造商根据不同需求推出更多类型的耳机,如高端、导航、无线、头戴耳机等,满足不同消费者层次的需求。耳机已成为驱动消费电子行业发展的第二大引擎,消费者对音频设备的需求和行业发展趋势备受关注。高通发布的《音频产品使用现状调研报告2023》显示,耳机“佩戴舒适度”成为选购耳机产品时最关注的因素,体现了消费者对产品细节和体验的更高追求。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


