扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


中国环氧氯丙烷行业市场调研分析


内容概述:在2022年,我国环氧氯丙烷的出口量达到了历史新高的7.2万吨,较去年同期增长了53.85%。与此同时,出口金额也大幅增长至12.02亿元,同比增长92.01%。我国大陆环氧氯丙烷的主要出口地区包括韩国、印度、德国、荷兰、美国和泰国等。这六个地区的出口量合计占到总量的79.64%,而其他地区的出口量则占据了剩余的20.36%。
一、环氧氯丙烷行业概述
环氧氯丙烷(ECH)是一种重要的有机化工原料和石油化工中间体,主要用于生产环氧树脂、固化剂异氰脲酸三缩水甘油酯(TGIC)和阳离子醚化剂,也可用于生产氯醇橡胶、离子交换树脂、表面活性剂和增塑剂等,还可用作纤维素酯、树脂等的溶剂,在化工、电子电器等领域有广泛应用。环氧氯丙烷生产工艺主要有4种,包括丙烯高温氯化法、醋酸丙烯酯法、甘油法和3-氯丙烯(简称氯丙烯)直接环氧化法。在“双碳”背景下,采用丙烯高温氯化法的装置开工受到限制。甘油法仍存在氯化、皂化过程带来三废处理难的问题。双氧水法是新工艺,高浓度双氧水危险性较高,对装置和工艺设计提出了很高的要求。目前迫切需要改进生产工艺和设备、优化反应流程并开发新型高效催化剂,以减少三废的生成,提高产品质量,并综合利用副产氯化钙,使安全环保和节能减排水平迈上新台阶。随着双氧水法工业化的推进,工艺和装置进一步完善和改进,该绿色环保的方法将成为主流。
二、中国环氧氯丙烷行业相关政策
近年来,我国陆续出台诸多产业政策及相关规定,对环氧氯丙烷行业发展进行规范与引导,行业发展得到了国家产业政策的大力支持。2021年1月,《石油和化学工业“十四五”发展指南》发布,《指南》提出要将提升绿色、低碳发展水平作为“十四五”阶段行业的重点任务,其中提及要优化生产工艺,推动有机原料绿色高质量发展。加快技术创新,突破关键核心技术,开发技术、经济均可行的生产工艺……推进环氧丙烷、环氧氯丙烷等产品绿色高效工艺技术的开发和应用,从源头降低消耗、减少污染物排放。2023年3月中国石油和化学工业联合会公布《石化绿色工艺名录(2023年版)》,其中甘油法环氧氯丙烷工艺再次入选先进绿色工艺技术。
三、环氧氯丙烷行业产业链
环氧氯丙烷产业上游所需原料主要有丙烯、甘油、氯气和氯化氢等。上述原料经由不同的工艺路线制成环氧氯丙烷,后续用于生产环氧树脂、固化剂TGIC、阳离子醚化剂等多种化工产品。环氧氯丙烷产品为下游众多行业提供了基础支撑,下游产品应用场景广阔。环氧氯丙烷的品质对下游产品的质量及终端应用的性能表现有直接影响,近年来下游产业的快速发展也带动了环氧氯丙烷产业市场需求的较快增长。
环氧树脂以高性能著称,具备附着力强、热稳定性好、防腐蚀性强、力学性能高等特性,固化时收缩率小,电绝缘性优良。因其拥有的多种物理和化学特性以及出色的性能表现,环氧树脂在国防和民用领域均有使用,广泛应用于涂料、电子电气、复合材料等多个行业。近年来,随着电子电气、交通运输等产业的发展壮大,在其中发挥重要作用的环氧树脂行业也迈入成长的快车道。据统计,截至2022年我国环氧树脂产量增长至166万吨;2022年中国环氧树脂需求量为175.6万吨。
四、中国环氧氯丙烷行业发展现状分析
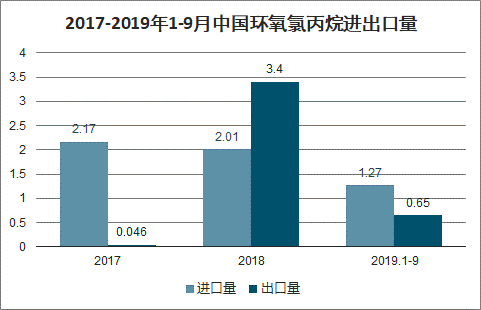
中国已超越美国成为全球最大的环氧氯丙烷生产国。近年来,环氧氯丙烷的绿色新工艺研发受到了广泛关注,其中双氧水法制环氧氯丙烷的技术发展迅速。2022年,国内环氧氯丙烷产能稳健增长,总产能达到189万吨。主要的工业化生产工艺为甘油法和丙烯法,双氧水法也在市场上投放。随着供需关系的改变,中国环氧氯丙烷的产量和需求量都在逐年增长。尽管我国环氧氯丙烷进口量呈下降趋势,但出口量却在快速增长,六个主要出口地区占据了大部分市场份额。
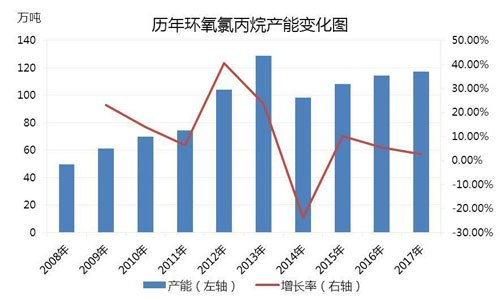
然而,国内环氧氯丙烷市场消费集中度较高,下游环氧树脂行业的发展将决定环氧氯丙烷行业的未来。尽管风电行业的发展对环氧树脂市场形成利好支撑,但预计未来环氧树脂行业的发展将趋于缓和,环氧氯丙烷的需求增长也将趋缓。目前生产厂家众多、环保问题依然存在,随着绿色环保大装置的投建,行业竞争也将越来越激烈。
尽管受到新冠疫情的影响,环氧氯丙烷原材料市场波动频繁,但下游需求旺盛带动了产销两旺,产品价格涨幅明显。2022年我国环氧氯丙烷市场均价约为14756元/吨。总体来看,我国环氧氯丙烷市场规模呈上升态势,2022年市场规模为134.84亿元,同比增长2.24%。
五、中国环氧氯丙烷行业重点企业
当前环氧氯丙烷的生产相对集中:在国家层面,中国、美国、德国、俄罗斯和日本等国家合计产能超过世界总生产能力的85%,自2008年以来中国已经超过美国,成为世界上最大的环氧氯丙烷生产国;中国环氧氯丙烷行业产能区域集中度较高,龙头企业主要集中于山东、江苏、浙江等地区。在企业层面,超过半数以上的产能集中在山东海力化工股份有限公司、江苏扬农化工集团有限公司、宁波环洋新材料股份有限公司、益海嘉里金龙鱼粮油食品股份有限公司、滨化集团股份有限公司、乐天化学、AGC集团等少数公司。
滨化集团股份有限公司属于化工行业的氯碱行业,主营业务为有机、无机化工产品的生产、加工与销售,主要产品为烧碱、环氧丙烷等。烧碱广泛应用于轻工、化工、纺织、冶金、医药、石油等行业。从公司经营业绩来看,据统计,2022年滨化股份营业收入为88.92亿元,同比下降4.06%,归属净利润为11.78亿元,同比下降27.52%,营收下降的主要原因是公司主要产品价格较上年同期波动所致,其中环氧丙烷价格同比下降39.61%。2022年滨化股份环氧氯丙烷设计产能为7.5万吨/年,实际产量为5.02万吨,同比下降13.6%,产能利用率为66.93%。2023年公司确保生产环氧氯丙烷5.5万吨,力争产量达到6万吨。
六、中国环氧氯丙烷行业前景展望
为了实现碳达峰、碳中和目标,采用高能耗、高污染丙烯高温氯化法的企业将面临严重挑战,而采用甘油法的产能占比有望进一步增加。随着国内环保要求和市场对环氧氯丙烷质量要求的进一步提高,发展模式开始从高速发展向高质量发展转变,推进绿色、高效工艺的开发和应用,从源头降低消耗、减少污染物排放,是实现环氧氯丙烷产业可持续发展的必经之路。通过对环氧氯丙烷生产技术进展的分析,绿色、低碳清洁化的生产工艺是未来发展方向,双氧水法有望引领整个行业的发展。进一步地,生产企业应积极开拓国内外市场,加快产品结构调整步伐,拓宽环氧氯丙烷的应用领域。同时,企业可延长产业链、实现上下游一体化发展,在各环节凸显成本优势,并通过灵活调变产品供应,把握盈利周期,提升竞争力。
一、环氧氯丙烷行业概述
环氧氯丙烷(ECH)是一种重要的有机化工原料和石油化工中间体,主要用于生产环氧树脂、固化剂异氰脲酸三缩水甘油酯(TGIC)和阳离子醚化剂,也可用于生产氯醇橡胶、离子交换树脂、表面活性剂和增塑剂等,还可用作纤维素酯、树脂等的溶剂,在化工、电子电器等领域有广泛应用。环氧氯丙烷生产工艺主要有4种,包括丙烯高温氯化法、醋酸丙烯酯法、甘油法和3-氯丙烯(简称氯丙烯)直接环氧化法。在“双碳”背景下,采用丙烯高温氯化法的装置开工受到限制。甘油法仍存在氯化、皂化过程带来三废处理难的问题。双氧水法是新工艺,高浓度双氧水危险性较高,对装置和工艺设计提出了很高的要求。目前迫切需要改进生产工艺和设备、优化反应流程并开发新型高效催化剂,以减少三废的生成,提高产品质量,并综合利用副产氯化钙,使安全环保和节能减排水平迈上新台阶。随着双氧水法工业化的推进,工艺和装置进一步完善和改进,该绿色环保的方法将成为主流。
二、中国环氧氯丙烷行业相关政策
近年来,我国陆续出台诸多产业政策及相关规定,对环氧氯丙烷行业发展进行规范与引导,行业发展得到了国家产业政策的大力支持。2021年1月,《石油和化学工业“十四五”发展指南》发布,《指南》提出要将提升绿色、低碳发展水平作为“十四五”阶段行业的重点任务,其中提及要优化生产工艺,推动有机原料绿色高质量发展。加快技术创新,突破关键核心技术,开发技术、经济均可行的生产工艺……推进环氧丙烷、环氧氯丙烷等产品绿色高效工艺技术的开发和应用,从源头降低消耗、减少污染物排放。2023年3月中国石油和化学工业联合会公布《石化绿色工艺名录(2023年版)》,其中甘油法环氧氯丙烷工艺再次入选先进绿色工艺技术。
三、环氧氯丙烷行业产业链
环氧氯丙烷产业上游所需原料主要有丙烯、甘油、氯气和氯化氢等。上述原料经由不同的工艺路线制成环氧氯丙烷,后续用于生产环氧树脂、固化剂TGIC、阳离子醚化剂等多种化工产品。环氧氯丙烷产品为下游众多行业提供了基础支撑,下游产品应用场景广阔。环氧氯丙烷的品质对下游产品的质量及终端应用的性能表现有直接影响,近年来下游产业的快速发展也带动了环氧氯丙烷产业市场需求的较快增长。
环氧树脂以高性能著称,具备附着力强、热稳定性好、防腐蚀性强、力学性能高等特性,固化时收缩率小,电绝缘性优良。因其拥有的多种物理和化学特性以及出色的性能表现,环氧树脂在国防和民用领域均有使用,广泛应用于涂料、电子电气、复合材料等多个行业。近年来,随着电子电气、交通运输等产业的发展壮大,在其中发挥重要作用的环氧树脂行业也迈入成长的快车道。据统计,截至2022年我国环氧树脂产量增长至166万吨;2022年中国环氧树脂需求量为175.6万吨。
四、中国环氧氯丙烷行业发展现状分析
中国已超越美国成为全球最大的环氧氯丙烷生产国。近年来,环氧氯丙烷的绿色新工艺研发受到了广泛关注,其中双氧水法制环氧氯丙烷的技术发展迅速。2022年,国内环氧氯丙烷产能稳健增长,总产能达到189万吨。主要的工业化生产工艺为甘油法和丙烯法,双氧水法也在市场上投放。随着供需关系的改变,中国环氧氯丙烷的产量和需求量都在逐年增长。尽管我国环氧氯丙烷进口量呈下降趋势,但出口量却在快速增长,六个主要出口地区占据了大部分市场份额。
然而,国内环氧氯丙烷市场消费集中度较高,下游环氧树脂行业的发展将决定环氧氯丙烷行业的未来。尽管风电行业的发展对环氧树脂市场形成利好支撑,但预计未来环氧树脂行业的发展将趋于缓和,环氧氯丙烷的需求增长也将趋缓。目前生产厂家众多、环保问题依然存在,随着绿色环保大装置的投建,行业竞争也将越来越激烈。
尽管受到新冠疫情的影响,环氧氯丙烷原材料市场波动频繁,但下游需求旺盛带动了产销两旺,产品价格涨幅明显。2022年我国环氧氯丙烷市场均价约为14756元/吨。总体来看,我国环氧氯丙烷市场规模呈上升态势,2022年市场规模为134.84亿元,同比增长2.24%。
五、中国环氧氯丙烷行业重点企业
当前环氧氯丙烷的生产相对集中:在国家层面,中国、美国、德国、俄罗斯和日本等国家合计产能超过世界总生产能力的85%,自2008年以来中国已经超过美国,成为世界上最大的环氧氯丙烷生产国;中国环氧氯丙烷行业产能区域集中度较高,龙头企业主要集中于山东、江苏、浙江等地区。在企业层面,超过半数以上的产能集中在山东海力化工股份有限公司、江苏扬农化工集团有限公司、宁波环洋新材料股份有限公司、益海嘉里金龙鱼粮油食品股份有限公司、滨化集团股份有限公司、乐天化学、AGC集团等少数公司。
滨化集团股份有限公司属于化工行业的氯碱行业,主营业务为有机、无机化工产品的生产、加工与销售,主要产品为烧碱、环氧丙烷等。烧碱广泛应用于轻工、化工、纺织、冶金、医药、石油等行业。从公司经营业绩来看,据统计,2022年滨化股份营业收入为88.92亿元,同比下降4.06%,归属净利润为11.78亿元,同比下降27.52%,营收下降的主要原因是公司主要产品价格较上年同期波动所致,其中环氧丙烷价格同比下降39.61%。2022年滨化股份环氧氯丙烷设计产能为7.5万吨/年,实际产量为5.02万吨,同比下降13.6%,产能利用率为66.93%。2023年公司确保生产环氧氯丙烷5.5万吨,力争产量达到6万吨。
六、中国环氧氯丙烷行业前景展望
为了实现碳达峰、碳中和目标,采用高能耗、高污染丙烯高温氯化法的企业将面临严重挑战,而采用甘油法的产能占比有望进一步增加。随着国内环保要求和市场对环氧氯丙烷质量要求的进一步提高,发展模式开始从高速发展向高质量发展转变,推进绿色、高效工艺的开发和应用,从源头降低消耗、减少污染物排放,是实现环氧氯丙烷产业可持续发展的必经之路。通过对环氧氯丙烷生产技术进展的分析,绿色、低碳清洁化的生产工艺是未来发展方向,双氧水法有望引领整个行业的发展。进一步地,生产企业应积极开拓国内外市场,加快产品结构调整步伐,拓宽环氧氯丙烷的应用领域。同时,企业可延长产业链、实现上下游一体化发展,在各环节凸显成本优势,并通过灵活调变产品供应,把握盈利周期,提升竞争力。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


