扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


光缆行业市场分析:我国光纤光缆产量达到3.5亿芯公里


光缆行业是通信产业里最关键的组成部分,并由于中国信息通信技术的飞速发展和5G、大数据等其他新兴产业的兴起,光缆行业迎来了黄金的发展机遇。
光缆行业分析
光缆是种通过玻璃光纤把光信号传输到远距离的高速电信传输线路,同时也是通信线路的重要组成部分,光缆的应用广,让光缆行业成为了电子信息产业的关键支柱之一。
当前中国的光缆行业已经形成了一定的规模,有着比较强的市场竞争力。在这个行业里的主要的企业有:中兴通讯、武汉通信产业园、大冶特殊线缆有限公司等其他企业。另外中国在光缆生产技术方面也有了长足的进步,已经实现了自主创新与关键技术突破。
中国光缆行业的市场规模在继续扩大。并且由于5G网络的大规模建设与普及,加上互联网+、物联网等其他新兴产业的快速发展,光缆作为信息传输的关键基础设施,其需求量不断增长。与此同时政府也加大对信息通信产业的投资,进一步带动了光缆行业的发展。所以预计在未来几年里中国光缆市场的规模将持续扩大。
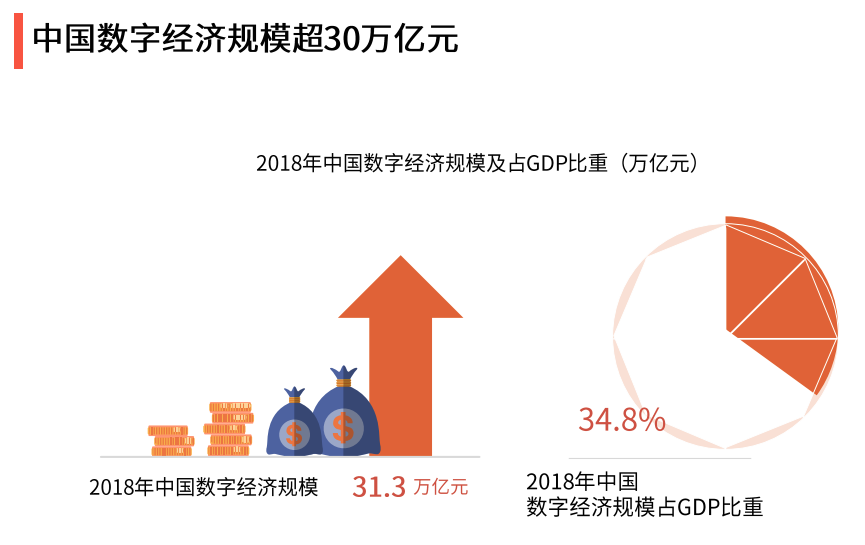
在2023年全年中国数字经济规模会有64.7万亿元,占GDP比重则超过了40%。而数字经济的发展离不开新基建的支撑,而新基建里则是以5G、数据中心、东数西算等为代表的项目都要大量使用光纤光缆。
5G是新一代移动通信技术,有着高速率、低时延、大连接等特点,可以支撑各种垂直行业的应用场景,一直到2022年底,中国一共建成5G基站超过90万个,覆盖了全国所有地级市。
并预计在2023年,我国将继续加快5G网络建设和优化,推动5G在工业互联网、智慧城市、车联网等领域的深度融合。2023年全年我国5G网络建设会消耗1.2亿芯公里的光纤光缆。
据MMG分析师预测,在2023年我国数据中心服务器总量将达到1400万台,同比增长12.9%。数据中心内部和外部的连接都需要使用大量的光纤光缆和光模块。在2023年中国数据中心将消耗约1.1亿芯公里的光纤光缆。2023年全年东数西算工程会消耗约0.8亿芯公里的光纤光缆。
光纤光缆还用在家庭宽带、企业专线、政务网、教育网、医疗网等其他领域,给每个行业提供高速可靠的信息服务。在2023年全年我国光纤光缆总需求量将达到4.6亿芯公里,同比增长了9.1%。
在全球范围里,光纤光缆市场也开始呈现出旺盛的需求趋势,之前由于受到疫情影响,远程办公、在线教育、视频娱乐等其他应用的需求激增,推动了固定宽带和移动宽带的升级换代。同时每个国家政府也开始出台刺激经济复苏的政策,其中包括加大对数字基础设施的投入。2023年全年全球光纤光缆需求量将达到6.5亿芯公里,同比增长7.8%。
竞争格局
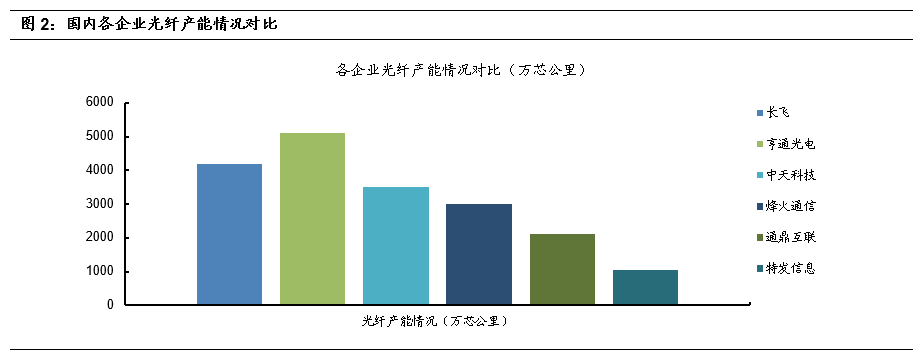
中国是全球比较大的光纤光缆生产与消费国,有着完整的产业链和强大的技术实力。并且经过多年发展,中国光纤光缆行业形成了以长飞、亨通、中天、烽火等其他企业为代表的一批具有国际竞争力的龙头企业,同时也培育了一批专业化与特色化的中小企业。
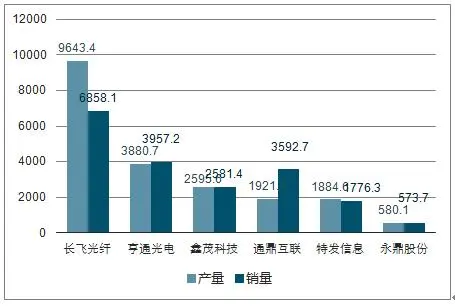
在2022年我国光纤光缆产量达到3.5亿芯公里,占全球产量的62.5%。其中,长飞、亨通、中天、烽火四家企业的产量合计达到1.7亿芯公里,占全国产量的48.6%,占全球产量的30.4%。这四家企业也分别位列全球前四位。
从市场份额来看,2022年我国光纤光缆市场集中度有所下降。2022年长飞、亨通、中天、烽火四家企业在国内市场的份额合计为54.3%,较2019年下降了10.7个百分点。这主要是由于2020年以来,随着5G建设和数据中心扩容等项目的推进,国内市场需求增加,一些中小企业也抓住机遇扩大产能和提升技术水平,从而提高了市场占有率。
从盈利能力来看,2022年我国光纤光缆行业整体盈利水平有所提升。2022年上市公司中以光纤光缆为主营业务的14家企业实现营收合计为1020亿元,同比增长17.6%,实现净利润合计为62亿元,同比增长2.8%。其中,长飞、亨通、中天三家企业实现净利润合计为52亿元,占比达到83.9%。
技术进步是推动光缆行业发展的关键。在光缆制造技术上,中国已经取得了显著的进步,如光纤预制棒技术、光纤拉丝技术、光缆护套技术等都已达到或接近国际先进水平。此外,随着5G等新技术的应用,光缆行业的技术创新也在不断加速。
中国光缆行业的市场前景广。一方面是随着5G、大数据、云计算等其他技术的进一步普及和应用,光缆的需求量会继续增长。另一方面中国政府对于信息通信产业的重视和支持,会给光缆行业的发展提供有力的政策保障。同时,随着环保意识的提高,环保型光缆产品的市场潜力巨大。预计未来,中国光缆行业将继续保持稳健的发展态势。
所以说中国光缆行业在市场规模、技术进步、市场前景等其他方面都表现出强劲的发展趋势。不过也要看到,行业发展还是面临一些挑战,如技术更新换代速度快、国际市场竞争激烈等。故中国光缆行业要继续加大技术研发和创新力度,提高产品质量和降低成本,来增强自身的市场竞争力,并实现可持续发展。
光缆行业分析
光缆是种通过玻璃光纤把光信号传输到远距离的高速电信传输线路,同时也是通信线路的重要组成部分,光缆的应用广,让光缆行业成为了电子信息产业的关键支柱之一。
当前中国的光缆行业已经形成了一定的规模,有着比较强的市场竞争力。在这个行业里的主要的企业有:中兴通讯、武汉通信产业园、大冶特殊线缆有限公司等其他企业。另外中国在光缆生产技术方面也有了长足的进步,已经实现了自主创新与关键技术突破。
中国光缆行业的市场规模在继续扩大。并且由于5G网络的大规模建设与普及,加上互联网+、物联网等其他新兴产业的快速发展,光缆作为信息传输的关键基础设施,其需求量不断增长。与此同时政府也加大对信息通信产业的投资,进一步带动了光缆行业的发展。所以预计在未来几年里中国光缆市场的规模将持续扩大。
在2023年全年中国数字经济规模会有64.7万亿元,占GDP比重则超过了40%。而数字经济的发展离不开新基建的支撑,而新基建里则是以5G、数据中心、东数西算等为代表的项目都要大量使用光纤光缆。
5G是新一代移动通信技术,有着高速率、低时延、大连接等特点,可以支撑各种垂直行业的应用场景,一直到2022年底,中国一共建成5G基站超过90万个,覆盖了全国所有地级市。
并预计在2023年,我国将继续加快5G网络建设和优化,推动5G在工业互联网、智慧城市、车联网等领域的深度融合。2023年全年我国5G网络建设会消耗1.2亿芯公里的光纤光缆。
据MMG分析师预测,在2023年我国数据中心服务器总量将达到1400万台,同比增长12.9%。数据中心内部和外部的连接都需要使用大量的光纤光缆和光模块。在2023年中国数据中心将消耗约1.1亿芯公里的光纤光缆。2023年全年东数西算工程会消耗约0.8亿芯公里的光纤光缆。
光纤光缆还用在家庭宽带、企业专线、政务网、教育网、医疗网等其他领域,给每个行业提供高速可靠的信息服务。在2023年全年我国光纤光缆总需求量将达到4.6亿芯公里,同比增长了9.1%。
在全球范围里,光纤光缆市场也开始呈现出旺盛的需求趋势,之前由于受到疫情影响,远程办公、在线教育、视频娱乐等其他应用的需求激增,推动了固定宽带和移动宽带的升级换代。同时每个国家政府也开始出台刺激经济复苏的政策,其中包括加大对数字基础设施的投入。2023年全年全球光纤光缆需求量将达到6.5亿芯公里,同比增长7.8%。
竞争格局
中国是全球比较大的光纤光缆生产与消费国,有着完整的产业链和强大的技术实力。并且经过多年发展,中国光纤光缆行业形成了以长飞、亨通、中天、烽火等其他企业为代表的一批具有国际竞争力的龙头企业,同时也培育了一批专业化与特色化的中小企业。
在2022年我国光纤光缆产量达到3.5亿芯公里,占全球产量的62.5%。其中,长飞、亨通、中天、烽火四家企业的产量合计达到1.7亿芯公里,占全国产量的48.6%,占全球产量的30.4%。这四家企业也分别位列全球前四位。
从市场份额来看,2022年我国光纤光缆市场集中度有所下降。2022年长飞、亨通、中天、烽火四家企业在国内市场的份额合计为54.3%,较2019年下降了10.7个百分点。这主要是由于2020年以来,随着5G建设和数据中心扩容等项目的推进,国内市场需求增加,一些中小企业也抓住机遇扩大产能和提升技术水平,从而提高了市场占有率。
从盈利能力来看,2022年我国光纤光缆行业整体盈利水平有所提升。2022年上市公司中以光纤光缆为主营业务的14家企业实现营收合计为1020亿元,同比增长17.6%,实现净利润合计为62亿元,同比增长2.8%。其中,长飞、亨通、中天三家企业实现净利润合计为52亿元,占比达到83.9%。
技术进步是推动光缆行业发展的关键。在光缆制造技术上,中国已经取得了显著的进步,如光纤预制棒技术、光纤拉丝技术、光缆护套技术等都已达到或接近国际先进水平。此外,随着5G等新技术的应用,光缆行业的技术创新也在不断加速。
中国光缆行业的市场前景广。一方面是随着5G、大数据、云计算等其他技术的进一步普及和应用,光缆的需求量会继续增长。另一方面中国政府对于信息通信产业的重视和支持,会给光缆行业的发展提供有力的政策保障。同时,随着环保意识的提高,环保型光缆产品的市场潜力巨大。预计未来,中国光缆行业将继续保持稳健的发展态势。
所以说中国光缆行业在市场规模、技术进步、市场前景等其他方面都表现出强劲的发展趋势。不过也要看到,行业发展还是面临一些挑战,如技术更新换代速度快、国际市场竞争激烈等。故中国光缆行业要继续加大技术研发和创新力度,提高产品质量和降低成本,来增强自身的市场竞争力,并实现可持续发展。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


