扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


卫星互联网行业分析:卫星互联网产业进入快速发展期


产业即将爆发。
华为发布了一款新机,该手机搭载了卫星通信技术,迅速成为市场关注的焦点。随后,Space X官网也推出了“Starlink Direct to Cell(星链直连手机)”业务,该业务可以与现有LTE手机兼容,无需更改硬件或安装特殊程序,用户可以通过星链发送文本、语音和数据。
卫星通信作为卫星互联网的最早应用之一,其商业化推动了对低轨卫星的需求。国内星网公司在2020年向国际电信联盟(ITU)申请了近1.3万颗低轨卫星。今年7月,上海宣布了低轨宽频多媒体卫星计划“G60星链”,旨在实现1.2万颗卫星的组网。
根据ITU规定,星网需要在2027年11月之前发射已申请的近1.3万颗卫星,否则可能需要减少卫星数量。ITU在卫星轨道和频谱资源上采用“先占先得”的原则。随着卫星轨道和频谱资源的稀缺性增加,国内卫星互联网产业正迅速发展,受到申报时效性等因素的推动。
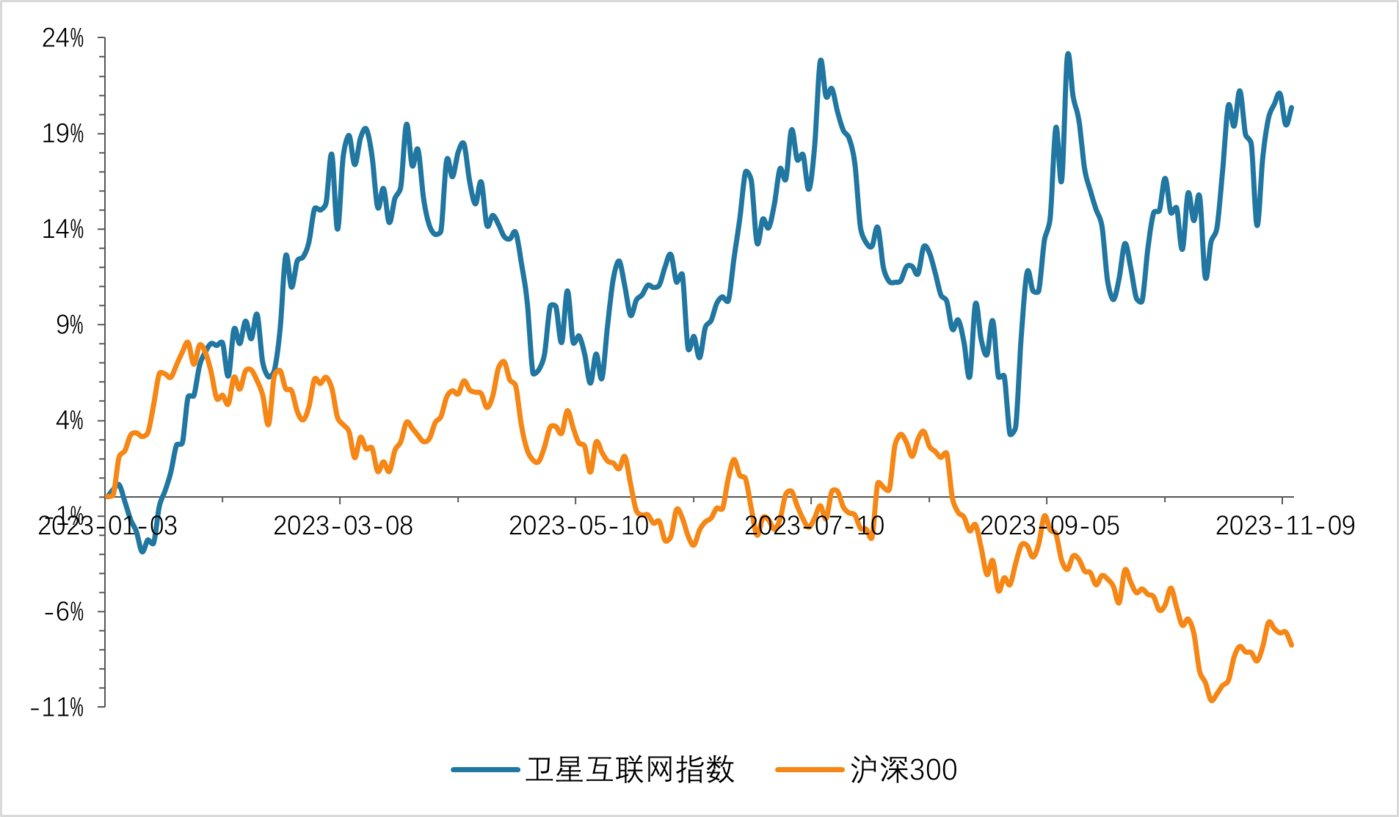
卫星互联网板块在今年表现活跃,累计涨幅达到23.68%。自华为发布新机以来,该板块的活跃度明显提升,期间累计涨幅为16.54%。以上是对卫星互联网产业的简要分析。
低轨卫星优势明显,已成为产业发展重点
卫星互联网是建立在卫星通信技术基础上的互联网形式,通过一定数量的卫星进行规模组网,向终端用户提供互联网接入服务。
根据轨道高度的不同,卫星可分为高轨、中轨和低轨三类。高轨卫星,也称为地球静止轨道卫星,距离地面高度为3.6万公里。这类卫星相对于地面静止,单颗卫星能覆盖较大区域,可以用较少的数量实现全球通信覆盖。然而,由于通信时延较长、链路损耗较大,目前通信卫星技术主要集中在中高轨道,华为手机直连的天通卫星就是高轨卫星。
低轨卫星由于轨道较低,具有传输时延小、链路损耗低和发射灵活等优势。通过增加卫星数量,可以提高系统容量,因此适用于卫星互联网。在通信中,低轨卫星在时延和带宽方面具有优势,将中轨卫星的时延从200毫秒降低到十几毫秒,并将卫星通信带宽从百Mbps提升至Gbps。
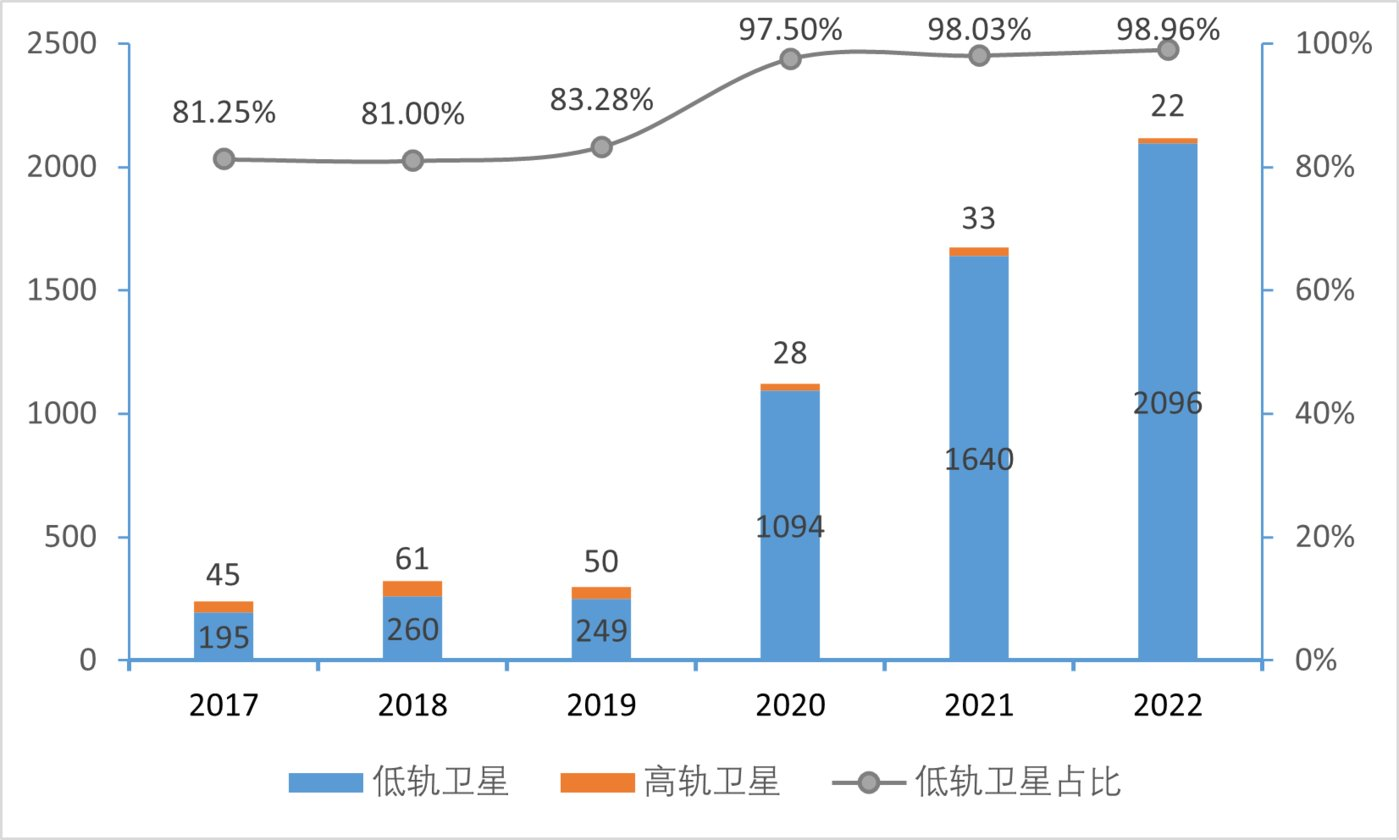
近年来,低轨卫星已成为卫星产业发展的重点,其发射数量迅速增长,占全球新发射卫星数量的比例也持续提高。2022年,全球新发射的低轨卫星数量达到2096颗,占当年卫星发射比例的98.96%。
根据美国卫星工业协会(SIA)的数据,全球卫星互联网产业规模从2014年的2460亿美元增长至2022年的2810亿美元。国内卫星互联网产业在2020年后进入了快速发展期。根据聚亿信息咨询的数据,2021年我国卫星互联网行业市场规模达到292.48亿元,预计到2025年将提升至446.92亿元,年均增长率为11.18%。
华为发布了一款新机,该手机搭载了卫星通信技术,迅速成为市场关注的焦点。随后,Space X官网也推出了“Starlink Direct to Cell(星链直连手机)”业务,该业务可以与现有LTE手机兼容,无需更改硬件或安装特殊程序,用户可以通过星链发送文本、语音和数据。
卫星通信作为卫星互联网的最早应用之一,其商业化推动了对低轨卫星的需求。国内星网公司在2020年向国际电信联盟(ITU)申请了近1.3万颗低轨卫星。今年7月,上海宣布了低轨宽频多媒体卫星计划“G60星链”,旨在实现1.2万颗卫星的组网。
根据ITU规定,星网需要在2027年11月之前发射已申请的近1.3万颗卫星,否则可能需要减少卫星数量。ITU在卫星轨道和频谱资源上采用“先占先得”的原则。随着卫星轨道和频谱资源的稀缺性增加,国内卫星互联网产业正迅速发展,受到申报时效性等因素的推动。
卫星互联网板块在今年表现活跃,累计涨幅达到23.68%。自华为发布新机以来,该板块的活跃度明显提升,期间累计涨幅为16.54%。以上是对卫星互联网产业的简要分析。
低轨卫星优势明显,已成为产业发展重点
卫星互联网是建立在卫星通信技术基础上的互联网形式,通过一定数量的卫星进行规模组网,向终端用户提供互联网接入服务。
根据轨道高度的不同,卫星可分为高轨、中轨和低轨三类。高轨卫星,也称为地球静止轨道卫星,距离地面高度为3.6万公里。这类卫星相对于地面静止,单颗卫星能覆盖较大区域,可以用较少的数量实现全球通信覆盖。然而,由于通信时延较长、链路损耗较大,目前通信卫星技术主要集中在中高轨道,华为手机直连的天通卫星就是高轨卫星。
低轨卫星由于轨道较低,具有传输时延小、链路损耗低和发射灵活等优势。通过增加卫星数量,可以提高系统容量,因此适用于卫星互联网。在通信中,低轨卫星在时延和带宽方面具有优势,将中轨卫星的时延从200毫秒降低到十几毫秒,并将卫星通信带宽从百Mbps提升至Gbps。
近年来,低轨卫星已成为卫星产业发展的重点,其发射数量迅速增长,占全球新发射卫星数量的比例也持续提高。2022年,全球新发射的低轨卫星数量达到2096颗,占当年卫星发射比例的98.96%。
根据美国卫星工业协会(SIA)的数据,全球卫星互联网产业规模从2014年的2460亿美元增长至2022年的2810亿美元。国内卫星互联网产业在2020年后进入了快速发展期。根据聚亿信息咨询的数据,2021年我国卫星互联网行业市场规模达到292.48亿元,预计到2025年将提升至446.92亿元,年均增长率为11.18%。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


