扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


人形机器人市场调研:人形机器人政策出台


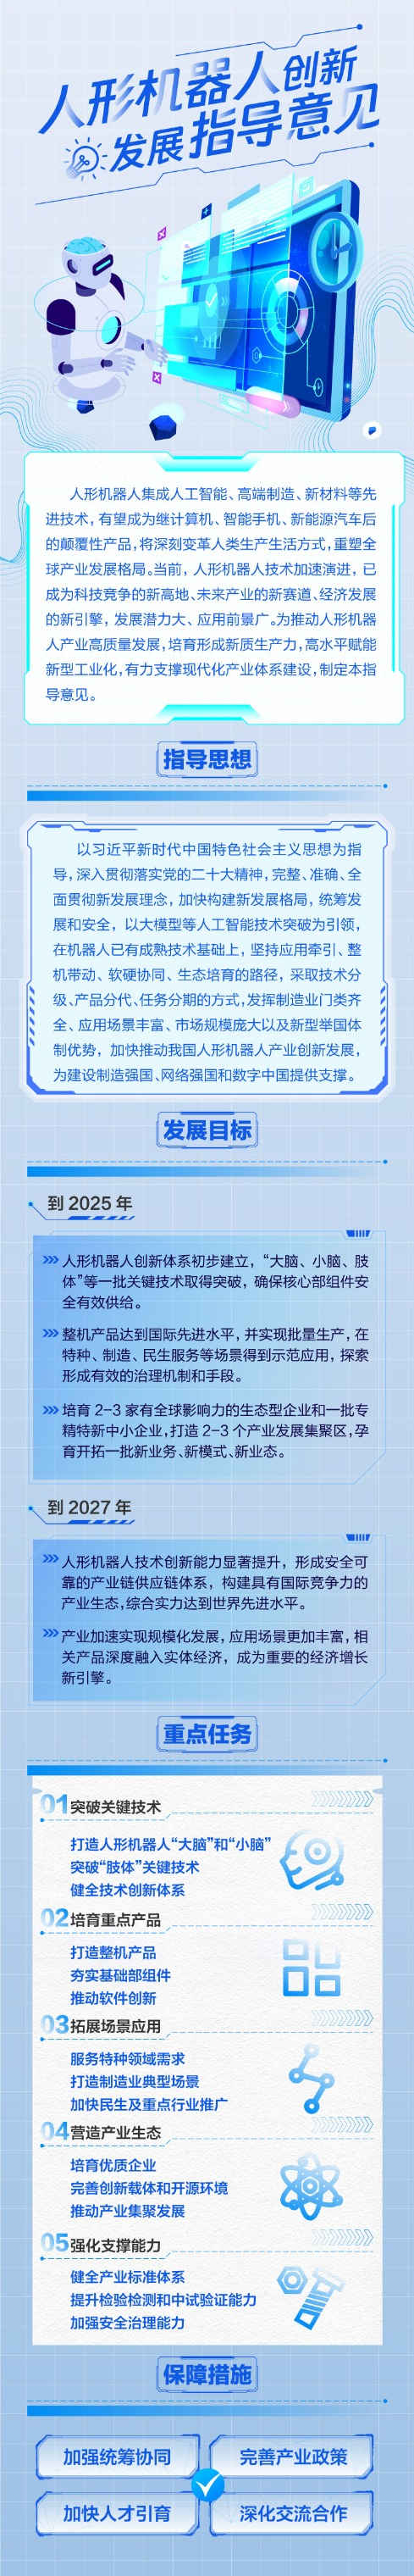
11月5日消息,人形机器人市场调研报告指出,工信部近日印发《人形机器人创新发展指导意见》,该指导意见提出:2025年国内整机产品达到国际先进水平,并实现批量生产,在部分场景得到示范应用;2027年相关产品深度融入实体经济,成为重要的经济增长新引擎。我们认为,在人形机器人商业化加速的背景下,该政策推出,有利于集智攻关、加速产业链形成、带动市场规模扩容。建议关注两类公司:①技术实力强、已有成功经验,未来参与人形机器人市场的确定性非常高的标的;②具有同源技术产品的厂商,可能会横向拓展切入人形机器人产业链。
人形机器人政策出台
《意见》中提出,到2025年,应初步构建人形机器人创新生态系统,实现关键技术突破,包括“大脑”、“小脑”和肢体等方面。整体产品水平将达到国际领先水平,并开始进行批量生产,示范应用于特种、制造和民生服务等领域。此外,还将培育2-3家具有全球影响力的生态型企业和一批专注于特定领域的中小型企业,创建2-3个产业发展集聚区,推动新的业务、模式和业态的发展。到2027年,人形机器人产业将迎来规模化发展,相关产品将深度融入实体经济,成为新的经济增长引擎。
在关键技术突破方面,《意见》强调了开发人形机器人的“大脑”和“小脑”,并借助人工智能大型模型来增强环境感知、行为控制和人机交互能力。此外,还将建立大型模型训练数据库,创新数据自动标注、清理和使用方法,以扩展高质量的多模态数据。同时,科学规划人形机器人的计算能力,以加速大型模型的训练和产品应用。还要开发用于控制人形机器人运动的“小脑”,并构建运动控制算法库以及网络控制系统架构。
为确保相关举措的实施,《意见》要求各部门加强协调合作,统筹推进技术攻关、产业发展、融合应用和安全治理等工作,以促进人形机器人与人工智能、机器人等领域的融合发展。
此外,《意见》还提出要加速在民生和重要行业中推广人形机器人的应用。这包括将人形机器人应用于医疗和家政等领域,以满足生命健康和陪伴护理等高品质生活需求。同时,推动人形机器人在农业、物流等重要行业中的应用,提升其在人机交互、灵活抓取、分拣和搬运、智能配送等方面的能力。
该《意见》为国家层面进一步明确了人形机器人产业的发展内容和时间表,为未来的产业政策提供了方向,将有助于激发支持我国人形机器人产业的政策支持。此后,可以期待出台实质性的政策支持措施,推动国内人形机器人产业链公司的发展。
人形机器人融合了人工智能、高端制造、新材料等先进技术,有望成为继计算机、智能手机和新能源汽车之后的颠覆性产品。为推动人形机器人产业的高质量发展,《意见》提出了关键技术突破、重点产品培育、场景应用拓展和产业生态建设等具体部署。
《意见》认为,人形机器人融合了人工智能、高端制造、新材料等先进技术,有望成为继计算机、智能手机、新能源汽车之后的颠覆性产品。它设定了目标,到2025年,培育2-3家全球有影响力的生态型企业和一批专精特新的中小企业,创建2-3个产业发展集聚区,开始实现批量生产,到2027年,人形机器人技术创新能力显著提升,形成安全可靠的产业链和供应链体系。
机器人行业发展趋势
机器人是一种自动化机器,与传统机器不同之处在于,它们具备一些与人类或生物相似的智能能力,包括感知、规划、动作和协作等。机器人拥有高度的灵活性,可以辅助或替代人类完成危险、繁重和复杂的工作,从而提高工作效率和质量,服务人类生活,并扩展人类的活动和能力范围。
随着机器人行业竞争的不断加剧,大型企业之间的合并与收购以及资本运作变得日益频繁。国内外优秀的机器人企业越来越注重市场分析和客户需求趋势的深入研究,以便提前占据市场并获得竞争优势。这一趋势推动了一大批卓越品牌的崛起,使它们逐渐成为行业的领先者。中研普华通过独创的信息处理技术,收集、整理、分析和传递了机器人行业庞大的市场数据,为客户提供全方位的信息解决方案和咨询服务,最大程度地降低了客户的投资风险和经营成本,帮助他们抓住投资机会,提高企业的竞争力。
今年初,工信部等17个部门联合发布了《“机器人+”应用行动实施方案》,旨在推动各行各业结合不同的发展阶段和地区特色,开展创新实践,将“机器人+”应用引入各个领域。
2023年1月,工信部等17个部门发布了《“机器人+”应用行动实施方案》,其中特别关注医疗健康和养老服务两个领域。在医疗健康领域,重点突破了与康复治疗相关的技术,如神经系统损伤、损伤后脑认知功能障碍和瘫痪助行,开发了用于康复治疗的辅助机器人产品。在养老服务领域,积极推动外骨骼机器人和养老护理机器人等在养老服务场景中的应用验证。
在新兴机器人产品商业化的趋势下,国产零部件的高性价比优势凸显,有望在全球市场占有更大份额。在机器人行业,基本面的改善、政策的支持以及市场的需求都形成了共振效应,为整个机器人行业带来了机遇。该行业继续保持“强于大市”的评级,建议特别关注工业机器人、服务机器人、特种机器人、关键零部件和机器视觉等领域。
我国机器人行业在经过数十年的发展后,已形成了完整的产业链,其中工业机器人产业分为上游、中游、下游和终端应用。上游包括控制器、伺服电机、减速器、智能芯片、传感器等核心零部件的生产;中游是工业机器人的生产;下游则包括机器人系统集成商,主要用于实现焊接、装配、检测、搬运、喷涂等工艺或功能。终端应用则由各行业的企业客户和个人消费者组成,构成了巨大的机器人应用市场。
根据国家统计局的数据,2021年,中国机器人市场规模约为750.1亿元,保持了良好的增长趋势,尽管总体增速逐渐放缓。工业机器人市场规模占比最高,达到66%,服务机器人占比为25%,特种机器人约占9%。
在销量方面,2021年,中国机器人销量达到37.87万台。近年来,中国机器人的生产量持续增长,2021年国内机器人产量约为41.62万台。
从产业规模来看,根据数据,2021年中国工业机器人产量为36.6万台,比2020年增长了68%。服务机器人产量为921.4万台,比上年增长了47%。特种机器人市场规模也在稳步增长。
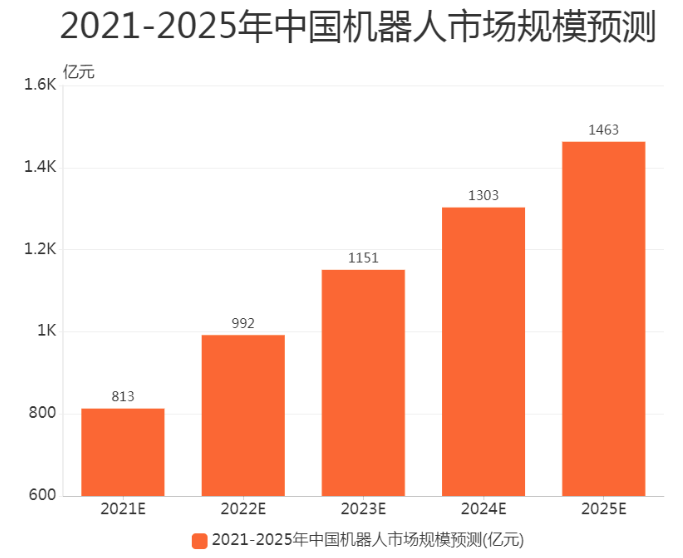
截至2022年上半年,中国机器人全行业营业收入超过1700亿元,工业机器人产量达到44.3万套,服务机器人产量达到645.8万台,工业机器人的装机量超过全球总量的50%,连续9年居全球领先地位。
在2023年上半年,国产品牌和外资品牌的工业机器人增速分别为+23%和-11%。在需求相对疲弱的市场环境中,国产品牌依靠性价比优势和为特定领域提供定制化设计服务,实现了逆势增长。2023年上半年,国产品牌的市场份额达到43.7%,同比提高了7.7%。
根据《中国机器人产业发展报告(2022年)》,近年来,中国机器人市场规模持续快速增长,不断拓展“机器人+”应用领域。中国已将突破机器人核心关键技术作为重要工程,国内厂商攻克了减速器、控制器、伺服系统等核心零部件领域的难题,核心零部件国产化的趋势逐渐显现。预计到2024年,中国工业机器人市场规模将超过110亿美元,服务机器人市场规模也有望突破100亿美元。
人形机器人政策出台
《意见》中提出,到2025年,应初步构建人形机器人创新生态系统,实现关键技术突破,包括“大脑”、“小脑”和肢体等方面。整体产品水平将达到国际领先水平,并开始进行批量生产,示范应用于特种、制造和民生服务等领域。此外,还将培育2-3家具有全球影响力的生态型企业和一批专注于特定领域的中小型企业,创建2-3个产业发展集聚区,推动新的业务、模式和业态的发展。到2027年,人形机器人产业将迎来规模化发展,相关产品将深度融入实体经济,成为新的经济增长引擎。
在关键技术突破方面,《意见》强调了开发人形机器人的“大脑”和“小脑”,并借助人工智能大型模型来增强环境感知、行为控制和人机交互能力。此外,还将建立大型模型训练数据库,创新数据自动标注、清理和使用方法,以扩展高质量的多模态数据。同时,科学规划人形机器人的计算能力,以加速大型模型的训练和产品应用。还要开发用于控制人形机器人运动的“小脑”,并构建运动控制算法库以及网络控制系统架构。
为确保相关举措的实施,《意见》要求各部门加强协调合作,统筹推进技术攻关、产业发展、融合应用和安全治理等工作,以促进人形机器人与人工智能、机器人等领域的融合发展。
此外,《意见》还提出要加速在民生和重要行业中推广人形机器人的应用。这包括将人形机器人应用于医疗和家政等领域,以满足生命健康和陪伴护理等高品质生活需求。同时,推动人形机器人在农业、物流等重要行业中的应用,提升其在人机交互、灵活抓取、分拣和搬运、智能配送等方面的能力。
该《意见》为国家层面进一步明确了人形机器人产业的发展内容和时间表,为未来的产业政策提供了方向,将有助于激发支持我国人形机器人产业的政策支持。此后,可以期待出台实质性的政策支持措施,推动国内人形机器人产业链公司的发展。
人形机器人融合了人工智能、高端制造、新材料等先进技术,有望成为继计算机、智能手机和新能源汽车之后的颠覆性产品。为推动人形机器人产业的高质量发展,《意见》提出了关键技术突破、重点产品培育、场景应用拓展和产业生态建设等具体部署。
《意见》认为,人形机器人融合了人工智能、高端制造、新材料等先进技术,有望成为继计算机、智能手机、新能源汽车之后的颠覆性产品。它设定了目标,到2025年,培育2-3家全球有影响力的生态型企业和一批专精特新的中小企业,创建2-3个产业发展集聚区,开始实现批量生产,到2027年,人形机器人技术创新能力显著提升,形成安全可靠的产业链和供应链体系。
机器人行业发展趋势
机器人是一种自动化机器,与传统机器不同之处在于,它们具备一些与人类或生物相似的智能能力,包括感知、规划、动作和协作等。机器人拥有高度的灵活性,可以辅助或替代人类完成危险、繁重和复杂的工作,从而提高工作效率和质量,服务人类生活,并扩展人类的活动和能力范围。
随着机器人行业竞争的不断加剧,大型企业之间的合并与收购以及资本运作变得日益频繁。国内外优秀的机器人企业越来越注重市场分析和客户需求趋势的深入研究,以便提前占据市场并获得竞争优势。这一趋势推动了一大批卓越品牌的崛起,使它们逐渐成为行业的领先者。中研普华通过独创的信息处理技术,收集、整理、分析和传递了机器人行业庞大的市场数据,为客户提供全方位的信息解决方案和咨询服务,最大程度地降低了客户的投资风险和经营成本,帮助他们抓住投资机会,提高企业的竞争力。
今年初,工信部等17个部门联合发布了《“机器人+”应用行动实施方案》,旨在推动各行各业结合不同的发展阶段和地区特色,开展创新实践,将“机器人+”应用引入各个领域。
2023年1月,工信部等17个部门发布了《“机器人+”应用行动实施方案》,其中特别关注医疗健康和养老服务两个领域。在医疗健康领域,重点突破了与康复治疗相关的技术,如神经系统损伤、损伤后脑认知功能障碍和瘫痪助行,开发了用于康复治疗的辅助机器人产品。在养老服务领域,积极推动外骨骼机器人和养老护理机器人等在养老服务场景中的应用验证。
在新兴机器人产品商业化的趋势下,国产零部件的高性价比优势凸显,有望在全球市场占有更大份额。在机器人行业,基本面的改善、政策的支持以及市场的需求都形成了共振效应,为整个机器人行业带来了机遇。该行业继续保持“强于大市”的评级,建议特别关注工业机器人、服务机器人、特种机器人、关键零部件和机器视觉等领域。
我国机器人行业在经过数十年的发展后,已形成了完整的产业链,其中工业机器人产业分为上游、中游、下游和终端应用。上游包括控制器、伺服电机、减速器、智能芯片、传感器等核心零部件的生产;中游是工业机器人的生产;下游则包括机器人系统集成商,主要用于实现焊接、装配、检测、搬运、喷涂等工艺或功能。终端应用则由各行业的企业客户和个人消费者组成,构成了巨大的机器人应用市场。
根据国家统计局的数据,2021年,中国机器人市场规模约为750.1亿元,保持了良好的增长趋势,尽管总体增速逐渐放缓。工业机器人市场规模占比最高,达到66%,服务机器人占比为25%,特种机器人约占9%。
在销量方面,2021年,中国机器人销量达到37.87万台。近年来,中国机器人的生产量持续增长,2021年国内机器人产量约为41.62万台。
从产业规模来看,根据数据,2021年中国工业机器人产量为36.6万台,比2020年增长了68%。服务机器人产量为921.4万台,比上年增长了47%。特种机器人市场规模也在稳步增长。
截至2022年上半年,中国机器人全行业营业收入超过1700亿元,工业机器人产量达到44.3万套,服务机器人产量达到645.8万台,工业机器人的装机量超过全球总量的50%,连续9年居全球领先地位。
在2023年上半年,国产品牌和外资品牌的工业机器人增速分别为+23%和-11%。在需求相对疲弱的市场环境中,国产品牌依靠性价比优势和为特定领域提供定制化设计服务,实现了逆势增长。2023年上半年,国产品牌的市场份额达到43.7%,同比提高了7.7%。
根据《中国机器人产业发展报告(2022年)》,近年来,中国机器人市场规模持续快速增长,不断拓展“机器人+”应用领域。中国已将突破机器人核心关键技术作为重要工程,国内厂商攻克了减速器、控制器、伺服系统等核心零部件领域的难题,核心零部件国产化的趋势逐渐显现。预计到2024年,中国工业机器人市场规模将超过110亿美元,服务机器人市场规模也有望突破100亿美元。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


