扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


CPU市场调研:2023年中国CPU行业市场发展现状分析


中央处理器(CPU)领域具备较高的技术门槛,处理器不断进行迭代升级,业界领袖如英特尔和AMD平均每1-2年发布一次新产品,不断在指令集、IPC(每时钟周期指令数)和缓存容量等方面实现技术突破。根据2023年5月的统计数据,英特尔继续在台式PC、移动和数据中心CPU市场中保持主导地位。而AMD在2022年第三季度市场份额下滑后,开始重新实现增长。
目前,CPU市场主要包含四大架构,x86架构主导着个人电脑和服务器领域,ARM架构在移动设备市场占有主导地位,而RISC-V和MIPS等精简指令集架构也逐渐备受关注,其中龙芯的LoongArch架构就是在MIPS基础上扩展而来。英特尔和AMD作为全球主要的CPU制造商,在市场中,特别是x86架构领域占据着绝对的统治地位。
中央处理器(CPU)是电子计算机系统中的关键组件之一,负责解释计算机指令并处理软件中的数据。CPU由控制器和运算器两部分组成,同时还包括高速缓存存储器和用于数据和控制信号传输的总线。它是计算机的核心部件,负责读取、解码和执行指令,以及控制计算机内部的操作。CPU在计算机架构中发挥着至关重要的作用,它管理和协调计算机系统的所有硬件资源。
在计算机架构中,CPU是负责控制和执行通用运算的核心硬件单元,也是计算机系统的大脑。所有软件层面的操作最终都会通过指令集映射到CPU的操作上。随着计算机体系结构的演变,CPU的功能不断扩展,不仅包括基本的运算和控制功能,还涉及逻辑运算、寄存器控制、程序编码、信号处理等多方面功能。这些扩展和优化提高了CPU的性能和效率。
中国的CPU产业起步相对较晚,自2001年启动处理器设计项目以来,国内代表性厂商包括海光信息、华为、龙芯中科、天津飞腾、上海申威、上海兆芯等。这些厂商的产品性能逐年提升,应用领域不断拓展,改变了中国长期以来对芯片的依赖局面,为构建自主、可控的国产化计算平台奠定了基础。如今,各个行业的计算能力总体呈上升趋势,排名前五的行业包括互联网、制造业、金融、政府和电信。与前一年相比,制造业超越了金融业,排名第二。IT投资推动了数字经济的大幅增长,不同行业的IT投资对企业营收和利润创造产生了不同的影响。制造业的投资回报表现较好。互联网和电信行业属于数字原生企业,它们的IT投资占比较高。
全球服务器市场的主要厂商包括戴尔(Dell)、惠普(HP)、浪潮、联想和华为等,按市场份额排名,前三名分别是HP、戴尔和浪潮,其市场份额分别占15%、14%和9%。联想和华为分别排名第四和第五,市场份额为6%和2%。
2023年中国CPU行业市场发展现状分析
CPU行业的竞争核心在于不断提升架构性能和构建丰富的生态系统。国内CPU制造商正积极投入研发,致力于实现CPU架构的创新和快速迭代,以追赶国际领先水平。同时,它们也在大力推动生态系统的建设,打造自主而开放的软硬件生态和信息产业体系。CPU领域的技术门槛相对较高,处理器迭代速度快,英特尔和AMD作为行业领袖,平均每1-2年就发布一次新产品,不断在指令集、IPC和缓存容量等方面实现创新突破。
一方面,为满足不断增长的计算需求,国内厂商致力于增强自主创新能力,推动计算架构、计算方式和算法的创新。它们加大了CPU、GPU和服务器等关键产品的研发力度,加速新技术和新产品的应用和落地。另一方面,它们也在构建与计算能力相关的软硬件生态系统,加强硬件、基础软件、应用软件等的适配和协同发展,提升产业链的高级化水平,促进上下游产业形成合作共建的健康生态系统。
近五年来,我国的数据中心机架数量年均增长率超过30%。截至2022年底,我国使用的标准机架数量已超过650万架,总算力规模达到了180EFLOPS,仅次于美国。数据存储容量总规模超过1000EB(即1万亿GB)。2023年,工信部公布了2022年国内新型数据中心的典型案例,为推动高质量的算力基础设施建设和应用,更好地支持各领域的数字化转型提供了典型示范。
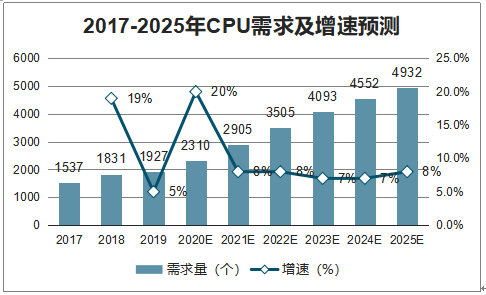
数据表明,CPU和GPU等计算能力的应用将迎来可观的市场增长。预计到2025年,CPU市场规模将达到2800亿元,年均复合增长率约为12%。以目前PC端CPU价格为1000元/颗,服务器CPU价格为8000元/颗计算,国内整体PC和服务器市场规模已超过千亿元。在全球服务器市场份额方面,新华三占据榜首,市场份额达15.6%。戴尔的服务器收入规模为152亿美元,市场份额为15.4%。浪潮市场份额为8.9%,排名第三。联想和华为的市场份额分别为6.4%和1.9%。
目前,CPU市场主要包含四大架构,x86架构主导着个人电脑和服务器领域,ARM架构在移动设备市场占有主导地位,而RISC-V和MIPS等精简指令集架构也逐渐备受关注,其中龙芯的LoongArch架构就是在MIPS基础上扩展而来。英特尔和AMD作为全球主要的CPU制造商,在市场中,特别是x86架构领域占据着绝对的统治地位。
中央处理器(CPU)是电子计算机系统中的关键组件之一,负责解释计算机指令并处理软件中的数据。CPU由控制器和运算器两部分组成,同时还包括高速缓存存储器和用于数据和控制信号传输的总线。它是计算机的核心部件,负责读取、解码和执行指令,以及控制计算机内部的操作。CPU在计算机架构中发挥着至关重要的作用,它管理和协调计算机系统的所有硬件资源。
在计算机架构中,CPU是负责控制和执行通用运算的核心硬件单元,也是计算机系统的大脑。所有软件层面的操作最终都会通过指令集映射到CPU的操作上。随着计算机体系结构的演变,CPU的功能不断扩展,不仅包括基本的运算和控制功能,还涉及逻辑运算、寄存器控制、程序编码、信号处理等多方面功能。这些扩展和优化提高了CPU的性能和效率。
中国的CPU产业起步相对较晚,自2001年启动处理器设计项目以来,国内代表性厂商包括海光信息、华为、龙芯中科、天津飞腾、上海申威、上海兆芯等。这些厂商的产品性能逐年提升,应用领域不断拓展,改变了中国长期以来对芯片的依赖局面,为构建自主、可控的国产化计算平台奠定了基础。如今,各个行业的计算能力总体呈上升趋势,排名前五的行业包括互联网、制造业、金融、政府和电信。与前一年相比,制造业超越了金融业,排名第二。IT投资推动了数字经济的大幅增长,不同行业的IT投资对企业营收和利润创造产生了不同的影响。制造业的投资回报表现较好。互联网和电信行业属于数字原生企业,它们的IT投资占比较高。
全球服务器市场的主要厂商包括戴尔(Dell)、惠普(HP)、浪潮、联想和华为等,按市场份额排名,前三名分别是HP、戴尔和浪潮,其市场份额分别占15%、14%和9%。联想和华为分别排名第四和第五,市场份额为6%和2%。
2023年中国CPU行业市场发展现状分析
CPU行业的竞争核心在于不断提升架构性能和构建丰富的生态系统。国内CPU制造商正积极投入研发,致力于实现CPU架构的创新和快速迭代,以追赶国际领先水平。同时,它们也在大力推动生态系统的建设,打造自主而开放的软硬件生态和信息产业体系。CPU领域的技术门槛相对较高,处理器迭代速度快,英特尔和AMD作为行业领袖,平均每1-2年就发布一次新产品,不断在指令集、IPC和缓存容量等方面实现创新突破。一方面,为满足不断增长的计算需求,国内厂商致力于增强自主创新能力,推动计算架构、计算方式和算法的创新。它们加大了CPU、GPU和服务器等关键产品的研发力度,加速新技术和新产品的应用和落地。另一方面,它们也在构建与计算能力相关的软硬件生态系统,加强硬件、基础软件、应用软件等的适配和协同发展,提升产业链的高级化水平,促进上下游产业形成合作共建的健康生态系统。
近五年来,我国的数据中心机架数量年均增长率超过30%。截至2022年底,我国使用的标准机架数量已超过650万架,总算力规模达到了180EFLOPS,仅次于美国。数据存储容量总规模超过1000EB(即1万亿GB)。2023年,工信部公布了2022年国内新型数据中心的典型案例,为推动高质量的算力基础设施建设和应用,更好地支持各领域的数字化转型提供了典型示范。
数据表明,CPU和GPU等计算能力的应用将迎来可观的市场增长。预计到2025年,CPU市场规模将达到2800亿元,年均复合增长率约为12%。以目前PC端CPU价格为1000元/颗,服务器CPU价格为8000元/颗计算,国内整体PC和服务器市场规模已超过千亿元。在全球服务器市场份额方面,新华三占据榜首,市场份额达15.6%。戴尔的服务器收入规模为152亿美元,市场份额为15.4%。浪潮市场份额为8.9%,排名第三。联想和华为的市场份额分别为6.4%和1.9%。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


