扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


机械设备行业调研:产业趋势跟踪


经济和政策观察:8月份,PPI同比下降3.0%,环比上涨0.2%。受部分工业品需求改善、国际原油价格上涨等因素影响,PPI环比由降转涨,同比降幅收窄。同时,消费市场继续恢复,供求关系持续改善,CPI环比涨幅略有扩大,同比由降转涨。
市场表现分析:上周(9月4日-9月8日),机械行业指数下降0.19%,沪深300指数下降1.36%,创业板指下降2.40%。
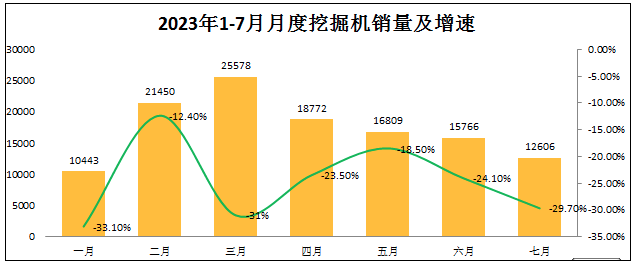
机械动态变化:根据工程机械协会的数据,2023年7月份,我国挖掘机总销量为1.26万台,同比下降29.7%。其中国内销量为0.51万台,同比下滑44.7%,出口销量为0.75万台,同比下降13.8%。
产业趋势跟踪:风电设备方面,上周公开招标的分别为400MW和1420MW,中标结果公布数量持续高位。在整机价格维持较低位的情况下,风电运营商提前招标锁单的动力较强,预示着装机的高峰期即将到来。半导体设备方面,今年8月以来共计中标半导体关键设备19台。
机械行业观点:工业企业1-7月营收边际改善,利润降幅持续收窄,装备制造业利润稳定增长。建议重点关注以下领域:
1.长周期景气度向上的周期品:当需求端不能继续超预期时,重点聚焦大周期品,包括船舶海工、铁路设备等。
2.面向未来的资产:以自主可控加速替代和未来新兴产业趋势为代表的领域,包括工业母机、半导体设备、复合集流体和人形机器人等。
3.周期复苏和估值修复在即的资产:主要集中在通用自动化、新能源设备、出口、风电产业链等领域。
具体建议关注的标的包括:
1.长周期景气度向上资产:中国船舶、中国动力、亚星锚链、海油工程、中国中车、中国通号、铁科轨道、时代电气等。
2.面向未来的资产:工业母机-海天精工、纽威股份、华中数控等;半导体设备及零部件-精测电子、长川科技等;复合集流体-东威科技、骄成超声等;人形机器人-绿的谐波、鸣志电器、步科股份等。
3.周期复苏在即的品种:通用自动化-安徽合力、杭叉集团、国茂股份、汇川技术等;光伏设备-捷佳伟创、奥特维等;出口产业链-巨星科技、米奥会展、浙江鼎力等;工程机械-三一重工、徐工机械、恒立液压等;风电产业链-三一重能、海力风电等。
市场表现分析:上周(9月4日-9月8日),机械行业指数下降0.19%,沪深300指数下降1.36%,创业板指下降2.40%。
机械动态变化:根据工程机械协会的数据,2023年7月份,我国挖掘机总销量为1.26万台,同比下降29.7%。其中国内销量为0.51万台,同比下滑44.7%,出口销量为0.75万台,同比下降13.8%。
产业趋势跟踪:风电设备方面,上周公开招标的分别为400MW和1420MW,中标结果公布数量持续高位。在整机价格维持较低位的情况下,风电运营商提前招标锁单的动力较强,预示着装机的高峰期即将到来。半导体设备方面,今年8月以来共计中标半导体关键设备19台。
机械行业观点:工业企业1-7月营收边际改善,利润降幅持续收窄,装备制造业利润稳定增长。建议重点关注以下领域:
1.长周期景气度向上的周期品:当需求端不能继续超预期时,重点聚焦大周期品,包括船舶海工、铁路设备等。
2.面向未来的资产:以自主可控加速替代和未来新兴产业趋势为代表的领域,包括工业母机、半导体设备、复合集流体和人形机器人等。
3.周期复苏和估值修复在即的资产:主要集中在通用自动化、新能源设备、出口、风电产业链等领域。
具体建议关注的标的包括:
1.长周期景气度向上资产:中国船舶、中国动力、亚星锚链、海油工程、中国中车、中国通号、铁科轨道、时代电气等。
2.面向未来的资产:工业母机-海天精工、纽威股份、华中数控等;半导体设备及零部件-精测电子、长川科技等;复合集流体-东威科技、骄成超声等;人形机器人-绿的谐波、鸣志电器、步科股份等。
3.周期复苏在即的品种:通用自动化-安徽合力、杭叉集团、国茂股份、汇川技术等;光伏设备-捷佳伟创、奥特维等;出口产业链-巨星科技、米奥会展、浙江鼎力等;工程机械-三一重工、徐工机械、恒立液压等;风电产业链-三一重能、海力风电等。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


