扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


硅光技术:中国潜力巨大的前沿技术领域


硅光技术利用半导体工艺和光子与电子技术的结合,开启了光通信更高速率和更高集成度的时代。其核心理念是“芯片出光”,即将光和电器件的开发与集成到同一个硅基衬底上,使光与电的处理深度融合。硅光技术推动光通信的传输速率和集成度向更高水平发展,是满足大数据、人工智能、未来移动通信等产业对高速通信需求的核心技术选择之一。
相较于传统分立元器件,采用硅光技术的集成元器件更具高速率、高集成化、低功耗、低成本等优势,满足技术快速变革对高速数据传输的需求,是光通信产业最有潜力的新风口之一。
硅光技术的应用需求主要来自于数据中心及电信网络建设和升级,以及AIGC产业的加速发展。大数据、云服务背景下的数据中心、超算中心建设热潮和电信网络基础设施建设促进了全球数据中心流量的快速增长,同时AIGC引发的算力需求爆发式增长催生了海量的服务器需求,加速了服务器集群建设。这两条主线共同引发了对400G/800G的高速率光芯片/光模块的巨大需求。
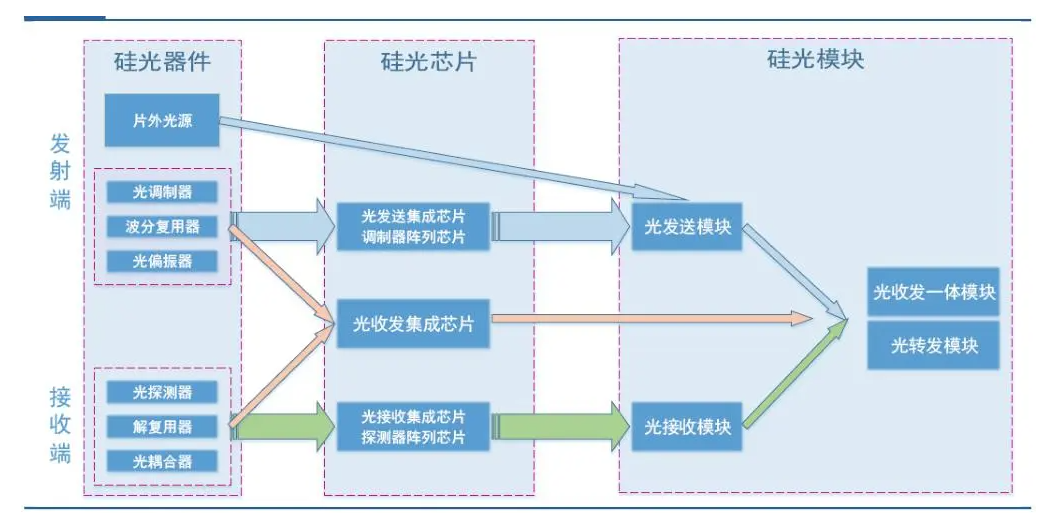
而目前国内数据中心主要使用50G、100G、200G的光模块技术,未来高速模块的更新需求紧迫,替换空间巨大。面对行业所面临的带宽和功耗痛点,硅光方案凭借高带宽、小尺寸、低能耗和低成本等优势,成为高速率光通信方向上可靠且最具性价比的发展方向。未来全球数通市场和AIGC市场的快速增长将是硅光产业发展的两大支撑力。
在国产替代方面,硅光产业存在时代机遇。目前高速芯片领域存在巨大国产化空间,我国25G及以上光模块的国产化率较低,未来需求将更大。用于200/400G高速光模块的50G及以上光芯片的国产化率不超过5%。中美科技竞争和我国科技自主可控政策加快了前沿技术进口替代的进程,为我国硅光芯片企业带来了增长机遇。
在硅光产业方面,国外厂商占主导地位,但国内起步较晚,潜力巨大。当前全球范围内专注且有出货硅光产品的企业不多,主要是Mellanox、思科、Luxtera、意法半导体、Acacia和Molex等在光通信和硅光领域有较长时间积累的海外巨头。在国内,越来越多的信息技术产业龙头公司正关注并布局硅光技术,其中华为十分积极活跃。同时,近年不少中国硅光早期项目公司如熹联光芯、赛丽科技、芯速联光电等也在快速崛起,以实现高速领域国产化硅光产品研发突破,并能够提供全系的高速光互联解决方案,中国硅光产业实力增长潜力巨大。
相较于传统分立元器件,采用硅光技术的集成元器件更具高速率、高集成化、低功耗、低成本等优势,满足技术快速变革对高速数据传输的需求,是光通信产业最有潜力的新风口之一。
硅光技术的应用需求主要来自于数据中心及电信网络建设和升级,以及AIGC产业的加速发展。大数据、云服务背景下的数据中心、超算中心建设热潮和电信网络基础设施建设促进了全球数据中心流量的快速增长,同时AIGC引发的算力需求爆发式增长催生了海量的服务器需求,加速了服务器集群建设。这两条主线共同引发了对400G/800G的高速率光芯片/光模块的巨大需求。
而目前国内数据中心主要使用50G、100G、200G的光模块技术,未来高速模块的更新需求紧迫,替换空间巨大。面对行业所面临的带宽和功耗痛点,硅光方案凭借高带宽、小尺寸、低能耗和低成本等优势,成为高速率光通信方向上可靠且最具性价比的发展方向。未来全球数通市场和AIGC市场的快速增长将是硅光产业发展的两大支撑力。
在国产替代方面,硅光产业存在时代机遇。目前高速芯片领域存在巨大国产化空间,我国25G及以上光模块的国产化率较低,未来需求将更大。用于200/400G高速光模块的50G及以上光芯片的国产化率不超过5%。中美科技竞争和我国科技自主可控政策加快了前沿技术进口替代的进程,为我国硅光芯片企业带来了增长机遇。
在硅光产业方面,国外厂商占主导地位,但国内起步较晚,潜力巨大。当前全球范围内专注且有出货硅光产品的企业不多,主要是Mellanox、思科、Luxtera、意法半导体、Acacia和Molex等在光通信和硅光领域有较长时间积累的海外巨头。在国内,越来越多的信息技术产业龙头公司正关注并布局硅光技术,其中华为十分积极活跃。同时,近年不少中国硅光早期项目公司如熹联光芯、赛丽科技、芯速联光电等也在快速崛起,以实现高速领域国产化硅光产品研发突破,并能够提供全系的高速光互联解决方案,中国硅光产业实力增长潜力巨大。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


