扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


新能源汽车产业链行业:新能源汽车市场持续增长


8月份的新能源汽车市场成绩单已经公布,其中赣锋锂业百亿锂电池项目已经开始建设。华友钴业与淡水河谷印尼签订了合作协议。恩捷股份与上海恩捷签订了海外产能锁定协议。此外,电解钴、四氧化三钴、硫酸钴的价格分别为24.95万元/吨、14.6万元/吨、3.6万元/吨;碳酸锂、氢氧化锂的价格分别为20.8万元/吨、19.2万元/吨;电解镍、硫酸镍的价格分别为16.6万元/吨、3.6万元/吨。
在中游材料方面,三元正极的价格为523动力型19.4万元/吨,622单晶型21.4万元/吨,811单晶型23.8万元/吨;磷酸铁锂的价格为8.0万元/吨;负极的价格为人造石墨(低端产品)2.2万元/吨,人造石墨(中端产品)3.5万元/吨,人造石墨(高端产品)4.3万元/吨;隔膜的价格为7+2μm涂覆1.9元/平,9+3μm涂覆1.8元/平;电解液的价格为铁锂型2.7万元/吨,三元型3.4万元/吨,六氟磷酸锂11.8万元/吨。
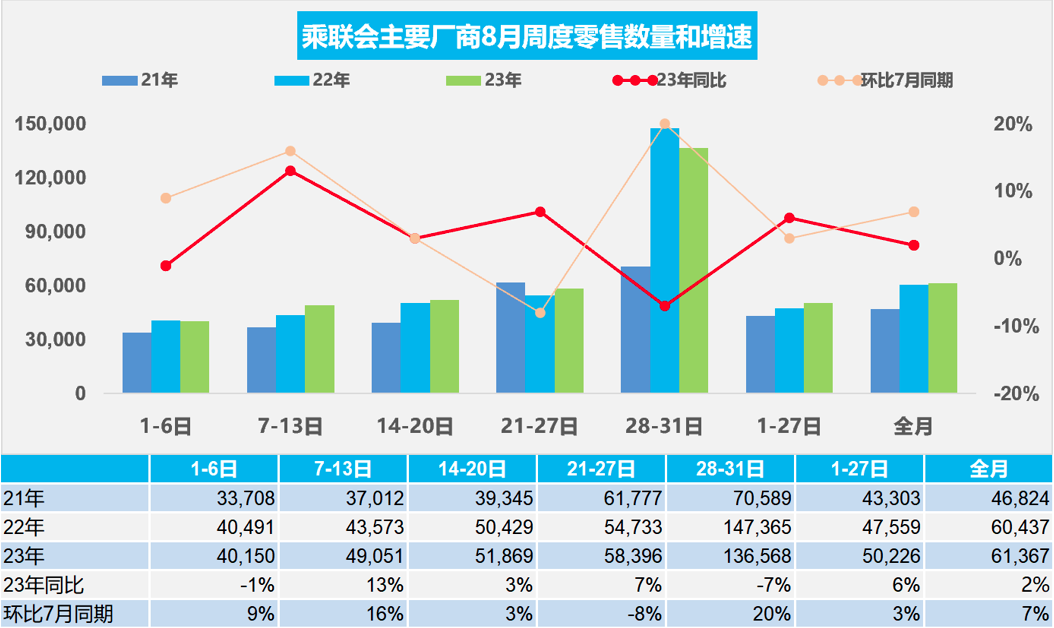
电动车市场仍然处于高速增长期,新能源行业的长期趋势没有改变。国内电动车市场自2020年下半年以来一直处于高速增长状态,即使在渗透率超过30%的情况下,仍能维持可观的增长率。相比之下,欧洲和美国市场的渗透率仍有较大的提升空间,正处于政策推动和快速追赶的过程中。随着储能市场的发展,电池行业将随着新能源车需求的增长和储能市场潜力的释放而快速发展。
终端销量持续增长,淡季不淡的趋势向好。根据中汽协的数据,7月份新能源汽车销量达到78万辆,同比增长31.6%,渗透率已超过32%。供给端主流车企新车上市节奏紧凑,比亚迪海鸥、腾势、小鹏G6等重点车型都获得了较好的订单反响,有望提振需求,对全年销量形成有力支撑。产业链排产方面,自3月以来电池产业链进入逐月改善阶段,8月份龙头电池厂的排产仍保持向上趋势,呈现出淡季不淡的现象。
供给端扩张的预期较低,行业盈利有望复苏。产业链的产能跃进和库存过剩局面主要由供需两端的信息不对称、宽松的融资环境和高景气阶段市场的强预期引发。当前行业固定资产投资增速已经边际放缓,基于市场对增速、盈利和格局的担忧,叠加再融资规则的收紧,锂电企业的融资难度加大,继续大规模扩张受到制约。投资动力和融资能力受损,新增产能投放进度和扩产项目投资规模均受到影响,实际扩张不及预期。然而,由于需求的可观增长和扩产进度滞后的情况下,整个行业有望迎来盈利复苏的机会,看好业绩回归和估值修复的可能性。
在中游材料方面,三元正极的价格为523动力型19.4万元/吨,622单晶型21.4万元/吨,811单晶型23.8万元/吨;磷酸铁锂的价格为8.0万元/吨;负极的价格为人造石墨(低端产品)2.2万元/吨,人造石墨(中端产品)3.5万元/吨,人造石墨(高端产品)4.3万元/吨;隔膜的价格为7+2μm涂覆1.9元/平,9+3μm涂覆1.8元/平;电解液的价格为铁锂型2.7万元/吨,三元型3.4万元/吨,六氟磷酸锂11.8万元/吨。
电动车市场仍然处于高速增长期,新能源行业的长期趋势没有改变。国内电动车市场自2020年下半年以来一直处于高速增长状态,即使在渗透率超过30%的情况下,仍能维持可观的增长率。相比之下,欧洲和美国市场的渗透率仍有较大的提升空间,正处于政策推动和快速追赶的过程中。随着储能市场的发展,电池行业将随着新能源车需求的增长和储能市场潜力的释放而快速发展。
终端销量持续增长,淡季不淡的趋势向好。根据中汽协的数据,7月份新能源汽车销量达到78万辆,同比增长31.6%,渗透率已超过32%。供给端主流车企新车上市节奏紧凑,比亚迪海鸥、腾势、小鹏G6等重点车型都获得了较好的订单反响,有望提振需求,对全年销量形成有力支撑。产业链排产方面,自3月以来电池产业链进入逐月改善阶段,8月份龙头电池厂的排产仍保持向上趋势,呈现出淡季不淡的现象。
供给端扩张的预期较低,行业盈利有望复苏。产业链的产能跃进和库存过剩局面主要由供需两端的信息不对称、宽松的融资环境和高景气阶段市场的强预期引发。当前行业固定资产投资增速已经边际放缓,基于市场对增速、盈利和格局的担忧,叠加再融资规则的收紧,锂电企业的融资难度加大,继续大规模扩张受到制约。投资动力和融资能力受损,新增产能投放进度和扩产项目投资规模均受到影响,实际扩张不及预期。然而,由于需求的可观增长和扩产进度滞后的情况下,整个行业有望迎来盈利复苏的机会,看好业绩回归和估值修复的可能性。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


