扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


加强保障,满足多样化需求:商业健康保险行业政策有新变化


国家金融监督管理总局最近发布了一份通知,从2023年8月1日开始实施。该通知明确了适用个人所得税优惠政策的商业健康保险产品的范围,将医疗保险、长期护理保险和疾病保险等主要商业健康保险险种纳入其中。此举旨在增加产品的保障内容,提高其灵活性,并解决既往症人群保障不足的问题。
首先,通知扩展了适用于个人所得税优惠政策的商业健康保险产品范围,包括医疗保险、长期护理保险和疾病保险等主要商业健康保险险种。这一举措为人民群众提供了更多的选择空间。此外,通知还强调了产品设计的灵活性,不再采用标准化条款,而是充分考虑消费者需求。同时,为了确保定价合理和经营可持续性,通知要求强化事后回溯分析。
其次,通知针对既往症人群保障不足的现状提出了解决方案。它要求将既往症人群纳入医疗保险承保范围,并允许人身保险公司根据自身的经营能力和市场需求设计保障额度更高、责任更丰富的产品。此外,通知还鼓励开发针对既往症和老年人等特定人群的长期护理保险和疾病保险产品。
第三,通知扩大了产品被保险人群体的范围,允许投保人为自己、配偶、子女和父母投保。这一措施有助于促进家庭保障的完善。
第四,通知对人身保险公司所有者权益和偿付能力充足率等方面提出了明确要求,以确保经营主体具备相应的服务能力。
最后,通知通过建立行业统一的商业健康险信息平台为投保人建立信息账户,记录其投保的所有适用个人所得税优惠政策的商业健康保险信息。这将方便消费者即使购买不同公司的产品,也能够按照有关规定进行税收抵扣。
总的来说,这份通知在扩大商业健康保险产品范围的同时,也注重了保障内容的丰富性和灵活性的提升。针对既往症人群保障不足的问题,通知提出了解决方案,并鼓励开发特定人群的保险产品。此外,通知还强调了保险公司的经营能力和服务能力要求,并建立了信息平台以便消费者更好地享受税收抵扣政策。这些举措将有助于进一步完善商业健康保险市场,满足人民群众多样化的保障需求。
商业健康保险行业未来分析
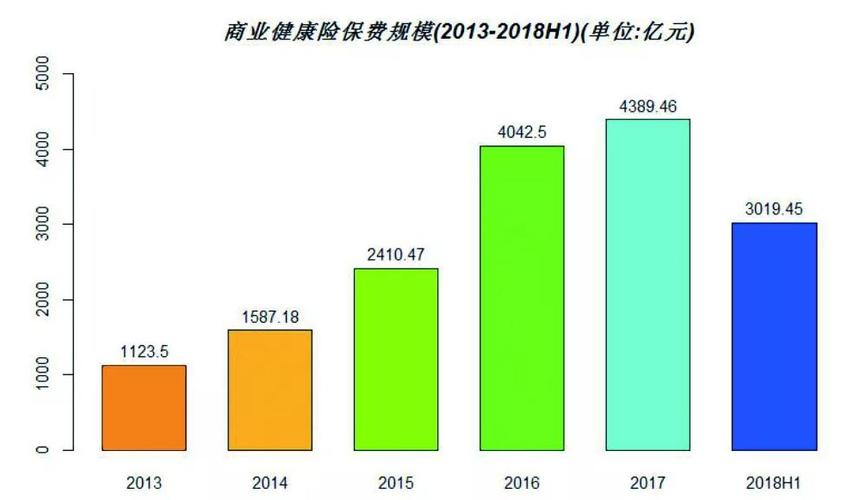
在我国当前的多层次医疗保障体系中,基本医保作为主体层发挥着重要作用,覆盖了广大人群,并起到了基本的保障作用。然而,为了满足更多样化的保障需求,补充层的商业健康险扮演着关键角色。目前,商业健康险保费收入已达到8653亿元,虽然还有很大的发展空间,但已经相当可观。
根据假设基准,未来社保长护险的持续发展将逐步提升护理服务保障水平。预计失能老人的整体保障程度将从目前的35%上升至2040年的42%。此外,长期护理服务保障缺口将在2030年和2040年分别达到1.9万亿元和3.8万亿元。
根据20家人身险公司发布的2022年度理赔年报数据来看,头部寿险公司的医疗险理赔件数占比超过90%,而中小险企则约占80%。例如,中国人寿的医疗相关理赔件数占比高达94.14%,重疾险理赔件数为1.92%。平安人寿在2022年全年的赔付类型中,医疗赔付件数超过9成,远超重疾、身故及伤残。其中,疾病医疗赔付金额占比达74%。招商信诺人寿年度理赔总金额达11.87亿元,累计赔付案件总数超39.1万件,平均每天赔付1072件,其中医疗理赔案件占比接近100%。同方全球人寿医疗险理赔件数占比为81%。
当前中国的保险市场持续繁荣,健康保险已成为人们购买保险的主要目的。据预测,商业健康保险市场有望在2023年达到3-4万亿级别,到2023年,商业健康保险将占据中国总保费市场的20%至30%。同时,商业健康保险市场还将继续发展,有望提高至1.5万亿至2万亿元,构成保费市场总体规模的同等份额。
展望未来,医疗卫生服务体系将进一步健全和完善。到2035年,我国将形成与基本实现社会主义现代化相适应的整合型医疗卫生服务体系。医疗卫生服务公平性、可及性和优质服务供给能力将明显增强,人民群众的健康水平将显著提升。
为了进一步完善医疗卫生服务体系,中共中央办公厅、国务院办公厅印发了《关于进一步完善医疗卫生服务体系的意见》。该意见提出要健全服务购买机制,深化医疗服务价格改革,完善“互联网+”医疗服务等收费政策。同时还要推进医保支付方式改革,建立长期护理保险制度,积极发展商业健康保险。这些举措将为我国医疗卫生服务体系的进一步发展提供有力支持。
首先,通知扩展了适用于个人所得税优惠政策的商业健康保险产品范围,包括医疗保险、长期护理保险和疾病保险等主要商业健康保险险种。这一举措为人民群众提供了更多的选择空间。此外,通知还强调了产品设计的灵活性,不再采用标准化条款,而是充分考虑消费者需求。同时,为了确保定价合理和经营可持续性,通知要求强化事后回溯分析。
其次,通知针对既往症人群保障不足的现状提出了解决方案。它要求将既往症人群纳入医疗保险承保范围,并允许人身保险公司根据自身的经营能力和市场需求设计保障额度更高、责任更丰富的产品。此外,通知还鼓励开发针对既往症和老年人等特定人群的长期护理保险和疾病保险产品。
第三,通知扩大了产品被保险人群体的范围,允许投保人为自己、配偶、子女和父母投保。这一措施有助于促进家庭保障的完善。
第四,通知对人身保险公司所有者权益和偿付能力充足率等方面提出了明确要求,以确保经营主体具备相应的服务能力。
最后,通知通过建立行业统一的商业健康险信息平台为投保人建立信息账户,记录其投保的所有适用个人所得税优惠政策的商业健康保险信息。这将方便消费者即使购买不同公司的产品,也能够按照有关规定进行税收抵扣。
总的来说,这份通知在扩大商业健康保险产品范围的同时,也注重了保障内容的丰富性和灵活性的提升。针对既往症人群保障不足的问题,通知提出了解决方案,并鼓励开发特定人群的保险产品。此外,通知还强调了保险公司的经营能力和服务能力要求,并建立了信息平台以便消费者更好地享受税收抵扣政策。这些举措将有助于进一步完善商业健康保险市场,满足人民群众多样化的保障需求。
商业健康保险行业未来分析
在我国当前的多层次医疗保障体系中,基本医保作为主体层发挥着重要作用,覆盖了广大人群,并起到了基本的保障作用。然而,为了满足更多样化的保障需求,补充层的商业健康险扮演着关键角色。目前,商业健康险保费收入已达到8653亿元,虽然还有很大的发展空间,但已经相当可观。
根据假设基准,未来社保长护险的持续发展将逐步提升护理服务保障水平。预计失能老人的整体保障程度将从目前的35%上升至2040年的42%。此外,长期护理服务保障缺口将在2030年和2040年分别达到1.9万亿元和3.8万亿元。
根据20家人身险公司发布的2022年度理赔年报数据来看,头部寿险公司的医疗险理赔件数占比超过90%,而中小险企则约占80%。例如,中国人寿的医疗相关理赔件数占比高达94.14%,重疾险理赔件数为1.92%。平安人寿在2022年全年的赔付类型中,医疗赔付件数超过9成,远超重疾、身故及伤残。其中,疾病医疗赔付金额占比达74%。招商信诺人寿年度理赔总金额达11.87亿元,累计赔付案件总数超39.1万件,平均每天赔付1072件,其中医疗理赔案件占比接近100%。同方全球人寿医疗险理赔件数占比为81%。
当前中国的保险市场持续繁荣,健康保险已成为人们购买保险的主要目的。据预测,商业健康保险市场有望在2023年达到3-4万亿级别,到2023年,商业健康保险将占据中国总保费市场的20%至30%。同时,商业健康保险市场还将继续发展,有望提高至1.5万亿至2万亿元,构成保费市场总体规模的同等份额。
展望未来,医疗卫生服务体系将进一步健全和完善。到2035年,我国将形成与基本实现社会主义现代化相适应的整合型医疗卫生服务体系。医疗卫生服务公平性、可及性和优质服务供给能力将明显增强,人民群众的健康水平将显著提升。
为了进一步完善医疗卫生服务体系,中共中央办公厅、国务院办公厅印发了《关于进一步完善医疗卫生服务体系的意见》。该意见提出要健全服务购买机制,深化医疗服务价格改革,完善“互联网+”医疗服务等收费政策。同时还要推进医保支付方式改革,建立长期护理保险制度,积极发展商业健康保险。这些举措将为我国医疗卫生服务体系的进一步发展提供有力支持。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


