扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


宠物食品行业深度研究:从零食到主粮 从代工依赖到海内外均衡发展


海外业务方面,国内龙头公司主要以零食的OEM/ODM为主要业务,然而其营收增长受到海外库存的波动性影响较大,毛利率也容易受到汇率的波动影响。与此同时,A股上市的宠物食品企业,例如中宠、佩蒂、乖宝等,则利用当地供应链的优势,起初以宠物零食的代工为主要业务。这些公司的零食业务占比普遍超过50%,特别是在海外市场,零食类产品占据着绝对的优势地位。随着时间的推移,这些头部企业纷纷在海外扩建产能,以降低生产成本、规避关税,并积累了丰富的生产经验和技术,为自有品牌业务的发展奠定了基础。
在2020年第二季度至2022年上半年,海外市场处于补库阶段,各公司的海外业务增长较快;然而在2022年下半年至2023年上半年,海外市场去库存导致各公司的海外营收增长受到一定压力。就毛利率而言,中宠和路斯受人民币汇率影响较为显著,而佩蒂主要受到原材料价格和客户结构较为集中等因素的影响。乖宝由于自有品牌享有较高的溢价,从而推动整体毛利率稳步提升。
国内宠物食品行业的现状和趋势表现为:宠物行业已从爆发期过渡到平稳增长期,其中涌现了国产替代和市场集中度提升的趋势。我国宠物渗透率在城镇化阶段迅速提升,目前增速相对平稳,并且伴随着专业化饲养水平的提高和市场结构的升级,宠物食品市场规模稳步扩大。自2020年开始,市场集中度逐渐提升,国产品牌表现出色。然而,许多新兴国产品牌高度依赖代工模式,未来随着品牌淘汰和收购的增加,市场集中度将得到提升。
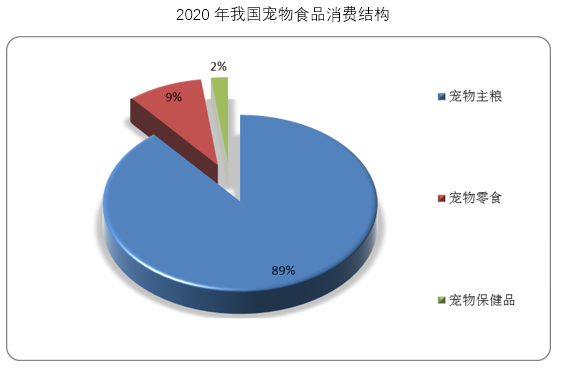
在国内业务方面,龙头企业正在迅速扩张主粮产能,同时代工和自有品牌业务共同发展,并逐步向自有品牌为主的方向转变,这为长期利润率的提升提供了空间。从毛利率和市场空间的角度来看,与零食相比,主粮业务更具优势。近年来,中宠、佩蒂和乖宝都在快速扩展主粮产能,预计在全部在建项目投产后,产能将达到23.1/12.3/30.5万吨,其中重点布局在高品质的干粮和湿粮上,新西兰的产能预计将持续为高端产品线提供支持。中宠和佩蒂的产能提升速度快于自有品牌主粮业务的发展速度,因此前期将通过代工方式来实现产能的消化。以美国成熟的宠物食品企业为参照,国内头部企业的毛利率合理区间为40%-50%,净利润水平在15%-20%,目前利润率仍有较大提升空间。此外,向东南亚和俄罗斯等市场的拓展将为自有品牌的增长提供可观的边际增量。
投资建议方面,海外代工业务方面,预计从2023年下半年开始,海外客户的库存将逐步见底,补库存需求将持续推动OEM/ODM业务营收的反弹,预计将持续至2024年上半年末。由于中宠和佩蒂在境外业务方面占比较高,因此业绩的弹性较大。在自有品牌和主粮业务方面,乖宝在国内布局较早,因此具有先发优势,增长较为稳健。中宠和佩蒂大幅扩张主粮产能,其中新西兰产能有利于高端品牌的发展。从短期海外订单的恢复情况来看,预计佩蒂股份和中宠股份将表现出较强的业绩弹性;从中长期来看,中宠股份、乖宝宠物和佩蒂股份的自有品牌和主粮业务将持续支撑公司的业绩增长。
风险提示方面,包括海外订单恢复速度不及预期、汇率波动、自有品牌建设进展不及预期以及市场竞争加剧等因素。
在2020年第二季度至2022年上半年,海外市场处于补库阶段,各公司的海外业务增长较快;然而在2022年下半年至2023年上半年,海外市场去库存导致各公司的海外营收增长受到一定压力。就毛利率而言,中宠和路斯受人民币汇率影响较为显著,而佩蒂主要受到原材料价格和客户结构较为集中等因素的影响。乖宝由于自有品牌享有较高的溢价,从而推动整体毛利率稳步提升。
国内宠物食品行业的现状和趋势表现为:宠物行业已从爆发期过渡到平稳增长期,其中涌现了国产替代和市场集中度提升的趋势。我国宠物渗透率在城镇化阶段迅速提升,目前增速相对平稳,并且伴随着专业化饲养水平的提高和市场结构的升级,宠物食品市场规模稳步扩大。自2020年开始,市场集中度逐渐提升,国产品牌表现出色。然而,许多新兴国产品牌高度依赖代工模式,未来随着品牌淘汰和收购的增加,市场集中度将得到提升。
在国内业务方面,龙头企业正在迅速扩张主粮产能,同时代工和自有品牌业务共同发展,并逐步向自有品牌为主的方向转变,这为长期利润率的提升提供了空间。从毛利率和市场空间的角度来看,与零食相比,主粮业务更具优势。近年来,中宠、佩蒂和乖宝都在快速扩展主粮产能,预计在全部在建项目投产后,产能将达到23.1/12.3/30.5万吨,其中重点布局在高品质的干粮和湿粮上,新西兰的产能预计将持续为高端产品线提供支持。中宠和佩蒂的产能提升速度快于自有品牌主粮业务的发展速度,因此前期将通过代工方式来实现产能的消化。以美国成熟的宠物食品企业为参照,国内头部企业的毛利率合理区间为40%-50%,净利润水平在15%-20%,目前利润率仍有较大提升空间。此外,向东南亚和俄罗斯等市场的拓展将为自有品牌的增长提供可观的边际增量。
投资建议方面,海外代工业务方面,预计从2023年下半年开始,海外客户的库存将逐步见底,补库存需求将持续推动OEM/ODM业务营收的反弹,预计将持续至2024年上半年末。由于中宠和佩蒂在境外业务方面占比较高,因此业绩的弹性较大。在自有品牌和主粮业务方面,乖宝在国内布局较早,因此具有先发优势,增长较为稳健。中宠和佩蒂大幅扩张主粮产能,其中新西兰产能有利于高端品牌的发展。从短期海外订单的恢复情况来看,预计佩蒂股份和中宠股份将表现出较强的业绩弹性;从中长期来看,中宠股份、乖宝宠物和佩蒂股份的自有品牌和主粮业务将持续支撑公司的业绩增长。
风险提示方面,包括海外订单恢复速度不及预期、汇率波动、自有品牌建设进展不及预期以及市场竞争加剧等因素。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


