扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


2024年中国IGBT行业分析:IGBT市场需求日益增加


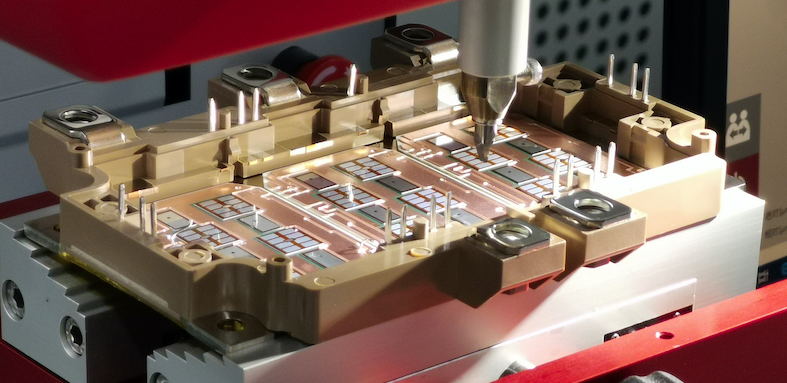
近年来,我国战略性新兴产业蓬勃发展,IGBT(绝缘栅双极型晶体管)等重点领域创新突破不断加快,成为经济高质量发展的重要支撑。IGBT作为一种新型电力电子器件,被公认为第三大电力电子器件,俗称电力电子装置的“CPU”(中央处理器)。按照应用领域的不同,主要可以分为消费、工业、汽车三大类。
“受益于新能源汽车、风能、光伏、储能等的蓬勃发展,对功率器件IGBT的需求量日益增加,被誉为‘功率器件心脏’的IGBT也自此进入前所未有的紧缺局面。”有业内人士向《证券日报》记者表示。
市场空间广阔
据聚亿市场研究调研团队最新报告显示,2023年全球IGBT功率模块市场规模大约为67亿美元,预计2029年将达到145亿美元,未来几年年复合增长率约为13.6%。
"IGBT在新能源汽车及其他领域中扮演着关键角色,对整车性能起着至关重要的作用。除了新能源汽车领域,风光储等新兴产业也为IGBT市场提供了不少发展机遇。”锦华基金总经理秦若涵在接受《证券日报》采访时如是说。
据东海证券研究所的预测,通过对IGBT单车价值量以及全球与中国新能源汽车销售数据的测算,预计到2026年,全球新能源汽车IGBT市场规模将达到655.72亿元,而中国市场将达到407.84亿元。从2022年到2026年,其复合年增长率预计将达到32.84%,显示出IGBT在新能源汽车领域将继续保持较高增长速度。
集微咨询资深分析师王艳丽指出,未来几年,风光储IGBT市场的增长速度有望超过汽车领域,其市场份额将逐年提升,预计到2025年将占据9.7%。总体而言,中国是全球最大的IGBT需求市场,需求量约占全球超过四成,并且预计这一比例还将继续提升。
根据东方财富研究显示,到2025年,国内风光储市场规模将增长至522亿元,预计未来五年的年复合增长率将达到22%。随着2025年国内新型储能进入商业化规模化发展阶段,预计新型储能领域对IGBT市场的需求将迎来爆发式增长。
国产厂商加速布局
在国家政策的大力支持下,IGBT行业正迈入高速发展的快车道。当前,国内IGBT技术不断创新升级,国内厂商正在逐步克服产能瓶颈问题,加速推进产能布局。
全球范围内,IGBT功率模块的主要生产商包括英飞凌、三菱电机、富士电机、赛米控丹佛斯、斯达半导、比亚迪半导体和时代电气。据公开数据显示,到2022年,国内IGBT的国产化率已提升至约30%至35%,中国IGBT行业已经建立了一定的产业链协同能力。
在国内市场方面,士兰微、华润微、新洁能、华微电子、比亚迪半导体、宏微科技等公司已经具备了中低压IGBT产品的生产能力,而拥有高压IGBT芯片生产能力的中国厂商包括时代电气和斯达半导。
据了解,比亚迪半导体的8英寸汽车芯片生产线已于2022年顺利投产,年产能可达50万片车规级芯片,满产后将满足50万辆新能源汽车的生产需求。
士兰微2023年三季度报告显示,公司的5英寸、6英寸产线利用率已回升至约90%,8英寸生产线保持满负荷生产。
华润微电子最近在接受投资者调研时表示,公司已制定了明确的营收目标,2023年IGBT产品的营收目标为10亿元人民币,同时,公司的碳化硅和氮化镓产品也力争实现营收上亿元。华润微电子深圳12英寸集成电路生产线项目已完成主体结构封顶,总投资规模约为220亿元人民币,规划总产能为每月4万片,预计在2024年12月底前实现投产。
不久前,广汽集团宣布广州青蓝半导体有限公司IGBT项目(一期)已投产。广州青蓝由广汽部件和株洲中车时代半导体共同投资成立,项目计划总投资4.63亿元人民币,主要从事新能源汽车自主IGBT技术的研发和产业化应用。一期规划产能为年产40万只汽车IGBT模块;二期规划产能为年产40万只汽车IGBT模块,计划于2025年投产。一旦全部建成投产,项目总产能将达到80万只/年。
“受益于新能源汽车、风能、光伏、储能等的蓬勃发展,对功率器件IGBT的需求量日益增加,被誉为‘功率器件心脏’的IGBT也自此进入前所未有的紧缺局面。”有业内人士向《证券日报》记者表示。
市场空间广阔
据聚亿市场研究调研团队最新报告显示,2023年全球IGBT功率模块市场规模大约为67亿美元,预计2029年将达到145亿美元,未来几年年复合增长率约为13.6%。
"IGBT在新能源汽车及其他领域中扮演着关键角色,对整车性能起着至关重要的作用。除了新能源汽车领域,风光储等新兴产业也为IGBT市场提供了不少发展机遇。”锦华基金总经理秦若涵在接受《证券日报》采访时如是说。
据东海证券研究所的预测,通过对IGBT单车价值量以及全球与中国新能源汽车销售数据的测算,预计到2026年,全球新能源汽车IGBT市场规模将达到655.72亿元,而中国市场将达到407.84亿元。从2022年到2026年,其复合年增长率预计将达到32.84%,显示出IGBT在新能源汽车领域将继续保持较高增长速度。
集微咨询资深分析师王艳丽指出,未来几年,风光储IGBT市场的增长速度有望超过汽车领域,其市场份额将逐年提升,预计到2025年将占据9.7%。总体而言,中国是全球最大的IGBT需求市场,需求量约占全球超过四成,并且预计这一比例还将继续提升。
根据东方财富研究显示,到2025年,国内风光储市场规模将增长至522亿元,预计未来五年的年复合增长率将达到22%。随着2025年国内新型储能进入商业化规模化发展阶段,预计新型储能领域对IGBT市场的需求将迎来爆发式增长。
国产厂商加速布局
在国家政策的大力支持下,IGBT行业正迈入高速发展的快车道。当前,国内IGBT技术不断创新升级,国内厂商正在逐步克服产能瓶颈问题,加速推进产能布局。
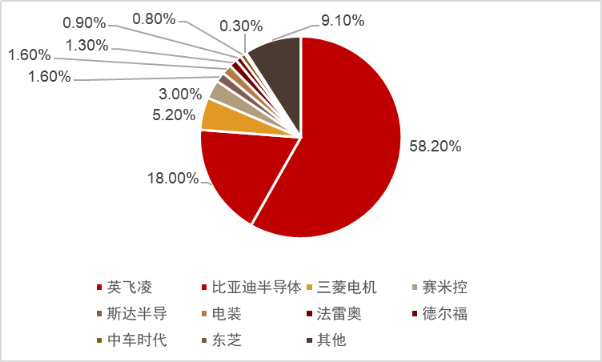
全球范围内,IGBT功率模块的主要生产商包括英飞凌、三菱电机、富士电机、赛米控丹佛斯、斯达半导、比亚迪半导体和时代电气。据公开数据显示,到2022年,国内IGBT的国产化率已提升至约30%至35%,中国IGBT行业已经建立了一定的产业链协同能力。
2019年中国车规级igbt模块市场竞争格局(图)
在国内市场方面,士兰微、华润微、新洁能、华微电子、比亚迪半导体、宏微科技等公司已经具备了中低压IGBT产品的生产能力,而拥有高压IGBT芯片生产能力的中国厂商包括时代电气和斯达半导。
据了解,比亚迪半导体的8英寸汽车芯片生产线已于2022年顺利投产,年产能可达50万片车规级芯片,满产后将满足50万辆新能源汽车的生产需求。
士兰微2023年三季度报告显示,公司的5英寸、6英寸产线利用率已回升至约90%,8英寸生产线保持满负荷生产。
华润微电子最近在接受投资者调研时表示,公司已制定了明确的营收目标,2023年IGBT产品的营收目标为10亿元人民币,同时,公司的碳化硅和氮化镓产品也力争实现营收上亿元。华润微电子深圳12英寸集成电路生产线项目已完成主体结构封顶,总投资规模约为220亿元人民币,规划总产能为每月4万片,预计在2024年12月底前实现投产。
不久前,广汽集团宣布广州青蓝半导体有限公司IGBT项目(一期)已投产。广州青蓝由广汽部件和株洲中车时代半导体共同投资成立,项目计划总投资4.63亿元人民币,主要从事新能源汽车自主IGBT技术的研发和产业化应用。一期规划产能为年产40万只汽车IGBT模块;二期规划产能为年产40万只汽车IGBT模块,计划于2025年投产。一旦全部建成投产,项目总产能将达到80万只/年。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


