扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


中国船舶市场分析:业绩“大翻身”净利润翻超14倍,订单已经排到了2027年


伴随着新一轮“船周期”的到来,船企2023年的业绩迎来了爆发式增长。日前,中国船舶发布公告表示,预计公司2023年净利润同比增加超过1400%,最高达到32亿元。2月2日,中国船舶表示,订单已经排到了2027年。
业内认为,造船需求持续向好,行业景气度提升。与此同时,船产业链上的其他公司也在2023年业绩出现明显上涨,包括中国动力、亚星锚链在内的多家公司预计2023年净利润大幅提升。
预计净利润翻超14倍
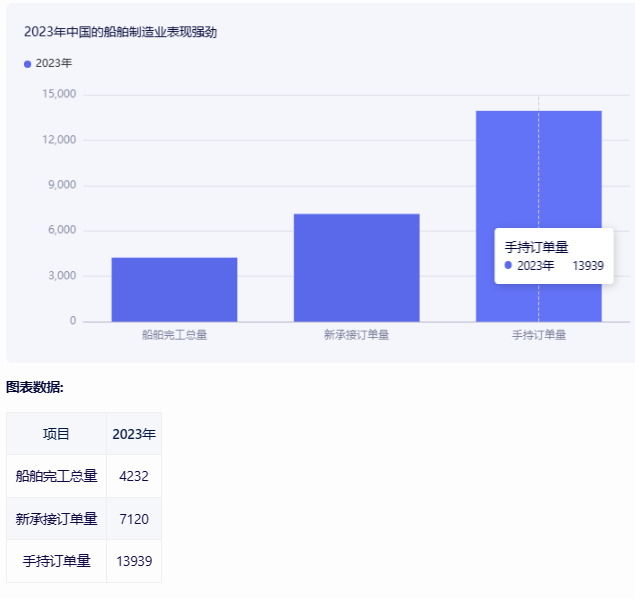
根据中国船舶工业行业协会的最新数据,2023年中国的船舶制造业表现强劲。具体而言,该年度国内船舶完工总量达到了4232万载重吨,较之前一年增长了11.8%。同时,新承接的订单量也显著上升,达到7120万载重吨,同比增长高达56.4%。此外,手持订单量也有稳定增长,同比增长32.0%至13939万载重吨。
从全球视角来看,中国在2023年的造船业成绩尤为突出。其完工量、新接订单量以及手持订单量在全球市场中的占比分别达到了50.2%、66.6%和55.0%,这无疑证明了中国在全球造船业中的领导地位。
在财务表现方面,中国船舶于1月29日发布的2023年业绩预增公告显示,公司预计该年度归属于母公司的净利润将在27亿元至32亿元之间,同比增长幅度惊人,达到了1470.95%至1761.87%。
值得注意的是,尽管公司在扣除非经常性损益后的净利润预计为负,为-5亿元至0元,但这与上一年同期的-27.48亿元相比已有了显著改善。
对于业绩的大幅增长,中国船舶方面给出了详细的解释。首先,公司在2023年通过子公司处置海工平台等事项产生了大约32亿元的非经常性损益。其次,全球新造船市场在过去一年内持续保持良好的发展趋势,这使得公司的手持订单结构得到了不断优化。最后,公司通过加强生产管理和提高生产效率,成功实现了营业收入的同比大幅增长,并超额完成了年度生产任务目标。在这些因素的共同作用下,公司的业绩与上一年同期相比有了显著提升。
订单已经接到2027年
“非经常性损益只是当年会发生的,公司业绩改善的主要原因还是船市在好转。与2022年相比,公司2023年的主营亏损已经大幅减少。”2月2日,中国船舶方面如此表示。这一观点进一步证实了中国船舶业的稳健复苏和持续向好的市场态势。
中国船舶,作为中国船舶集团的核心军民品主业上市公司,其业务版图广泛覆盖造船、修船、海洋工程以及机电设备等关键领域。近年来,该公司在自主创新方面展现出强大的实力和决心,旗下子公司如江南造船、外高桥造船、广船国际和中船澄西均取得了显著的业务突破。
以广船国际为例,该公司在2022年积极推进绿色智能MR研发和LR标准船型的创新,成功完成了5型船海产品的升级计划,这不仅彰显了广船国际在技术研发和产品创新上的实力,也为中国船舶整体的业务发展注入了新的活力。
同时,根据中国船舶工业行业协会发布的数据,2023年造船完工量前10家公司中,中国船舶旗下有3家公司上榜;在新接订单量前10家公司中,也有2家公司位列其中。这一成绩不仅体现了中国船舶在行业内的领先地位,也反映了其持续扩大市场份额和增强国际竞争力的努力。
值得一提的是,中国船舶方面透露:“我们的订单接单量已经排到2027年了。造船行业是一个接单式生产的行业,理论上,如果现在再有新订单,我们只能在2027年之后交付,因为前面的订单都已经接满了。”这无疑显示了中国船舶在当前市场上的强劲势头和未来发展的巨大潜力。
最近,中国船舶的接单情况确实十分火爆。2023年12月份,该公司便发布公告称,其旗下的外高桥造船与广船国际在2023年中国国际海事会展上分别与两家知名公司签订了多艘10800车LNG双燃料汽车运输船的新造船合同,总金额高达约14.6亿美元。这一大额订单的签订不仅进一步巩固了中国船舶在全球造船市场中的地位,也为其未来的持续发展提供了强有力的支撑。
造船业景气度大幅上升
作为一个带有明显周期性特点的行业,业内和投资机构均普遍认为,新一轮的“船周期”已经开启。
“我们认为,造船周期再一次开启。中国船舶(的相关经营)差不多是从2008年开始下降,现在新的周期应该是起来了。”中国船舶方面说。中国船舶的股价走势恰好与“船周期”类似。
在经历了2007年的股价暴涨之后,2008年,中国船舶的股价大跌,年度跌幅超过了80%,股价从142元/股的高点跌至不足20元/股。中金公司在研报中指出,造船需求长期向好,叠加船龄到期和新环保政策带来的替换需求,未来一段时间,造船订单量将保持稳定,价格景气度上升。
受到船市热度上升的影响,船产业链的业绩也明显提升。中国动力发布公告表示,预计2023年公司实现归属于母公司所有者的净利润为6.5亿元至8.2亿元,同比增加95.38%至146.48%。
关于业绩增长的原因,中国动力直言:“船舶行业回暖,柴油机板块子公司2023年销售规模扩大,订单大幅增长,且主要产品船用低速发动机的价格也有所增长,毛利率得到提升。”
亚星锚链也成为新一轮船周期的受益者,预计2023年实现归属于母公司所有者的净利润为2.16亿元至2.54亿元,同比增加45%至70%。“2023年,船舶和海洋油气的行业回暖,公司紧抓市场机遇,船用锚链和海洋石油平台系泊链及连接件销售收入增加,国产替代的矿用链销售规模增长明显,带动公司净利润增长。”亚星锚链在公告中分析了公司业绩增长的主因。
业内认为,造船需求持续向好,行业景气度提升。与此同时,船产业链上的其他公司也在2023年业绩出现明显上涨,包括中国动力、亚星锚链在内的多家公司预计2023年净利润大幅提升。
预计净利润翻超14倍
根据中国船舶工业行业协会的最新数据,2023年中国的船舶制造业表现强劲。具体而言,该年度国内船舶完工总量达到了4232万载重吨,较之前一年增长了11.8%。同时,新承接的订单量也显著上升,达到7120万载重吨,同比增长高达56.4%。此外,手持订单量也有稳定增长,同比增长32.0%至13939万载重吨。
从全球视角来看,中国在2023年的造船业成绩尤为突出。其完工量、新接订单量以及手持订单量在全球市场中的占比分别达到了50.2%、66.6%和55.0%,这无疑证明了中国在全球造船业中的领导地位。
在财务表现方面,中国船舶于1月29日发布的2023年业绩预增公告显示,公司预计该年度归属于母公司的净利润将在27亿元至32亿元之间,同比增长幅度惊人,达到了1470.95%至1761.87%。
值得注意的是,尽管公司在扣除非经常性损益后的净利润预计为负,为-5亿元至0元,但这与上一年同期的-27.48亿元相比已有了显著改善。
对于业绩的大幅增长,中国船舶方面给出了详细的解释。首先,公司在2023年通过子公司处置海工平台等事项产生了大约32亿元的非经常性损益。其次,全球新造船市场在过去一年内持续保持良好的发展趋势,这使得公司的手持订单结构得到了不断优化。最后,公司通过加强生产管理和提高生产效率,成功实现了营业收入的同比大幅增长,并超额完成了年度生产任务目标。在这些因素的共同作用下,公司的业绩与上一年同期相比有了显著提升。
订单已经接到2027年
“非经常性损益只是当年会发生的,公司业绩改善的主要原因还是船市在好转。与2022年相比,公司2023年的主营亏损已经大幅减少。”2月2日,中国船舶方面如此表示。这一观点进一步证实了中国船舶业的稳健复苏和持续向好的市场态势。
中国船舶,作为中国船舶集团的核心军民品主业上市公司,其业务版图广泛覆盖造船、修船、海洋工程以及机电设备等关键领域。近年来,该公司在自主创新方面展现出强大的实力和决心,旗下子公司如江南造船、外高桥造船、广船国际和中船澄西均取得了显著的业务突破。
以广船国际为例,该公司在2022年积极推进绿色智能MR研发和LR标准船型的创新,成功完成了5型船海产品的升级计划,这不仅彰显了广船国际在技术研发和产品创新上的实力,也为中国船舶整体的业务发展注入了新的活力。
同时,根据中国船舶工业行业协会发布的数据,2023年造船完工量前10家公司中,中国船舶旗下有3家公司上榜;在新接订单量前10家公司中,也有2家公司位列其中。这一成绩不仅体现了中国船舶在行业内的领先地位,也反映了其持续扩大市场份额和增强国际竞争力的努力。
值得一提的是,中国船舶方面透露:“我们的订单接单量已经排到2027年了。造船行业是一个接单式生产的行业,理论上,如果现在再有新订单,我们只能在2027年之后交付,因为前面的订单都已经接满了。”这无疑显示了中国船舶在当前市场上的强劲势头和未来发展的巨大潜力。
最近,中国船舶的接单情况确实十分火爆。2023年12月份,该公司便发布公告称,其旗下的外高桥造船与广船国际在2023年中国国际海事会展上分别与两家知名公司签订了多艘10800车LNG双燃料汽车运输船的新造船合同,总金额高达约14.6亿美元。这一大额订单的签订不仅进一步巩固了中国船舶在全球造船市场中的地位,也为其未来的持续发展提供了强有力的支撑。
造船业景气度大幅上升
作为一个带有明显周期性特点的行业,业内和投资机构均普遍认为,新一轮的“船周期”已经开启。
“我们认为,造船周期再一次开启。中国船舶(的相关经营)差不多是从2008年开始下降,现在新的周期应该是起来了。”中国船舶方面说。中国船舶的股价走势恰好与“船周期”类似。
在经历了2007年的股价暴涨之后,2008年,中国船舶的股价大跌,年度跌幅超过了80%,股价从142元/股的高点跌至不足20元/股。中金公司在研报中指出,造船需求长期向好,叠加船龄到期和新环保政策带来的替换需求,未来一段时间,造船订单量将保持稳定,价格景气度上升。
受到船市热度上升的影响,船产业链的业绩也明显提升。中国动力发布公告表示,预计2023年公司实现归属于母公司所有者的净利润为6.5亿元至8.2亿元,同比增加95.38%至146.48%。
关于业绩增长的原因,中国动力直言:“船舶行业回暖,柴油机板块子公司2023年销售规模扩大,订单大幅增长,且主要产品船用低速发动机的价格也有所增长,毛利率得到提升。”
亚星锚链也成为新一轮船周期的受益者,预计2023年实现归属于母公司所有者的净利润为2.16亿元至2.54亿元,同比增加45%至70%。“2023年,船舶和海洋油气的行业回暖,公司紧抓市场机遇,船用锚链和海洋石油平台系泊链及连接件销售收入增加,国产替代的矿用链销售规模增长明显,带动公司净利润增长。”亚星锚链在公告中分析了公司业绩增长的主因。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


