扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


2024重卡市场分析,预计2024年重卡市场将持续保持回暖态势


在历经全行业触底反弹之后,国内重卡市场于2023年交出了一份令人瞩目的年度成绩单。
1月11日,中国汽车工业协会发布的数据显示,2023年商用车产业的生产和销售总量分别达到403.7万辆和403.1万辆,同比分别实现了26.8%和22.1%的增长。其中,在重卡细分市场上,中国重汽、一汽解放及陕汽集团稳居销量前三甲。
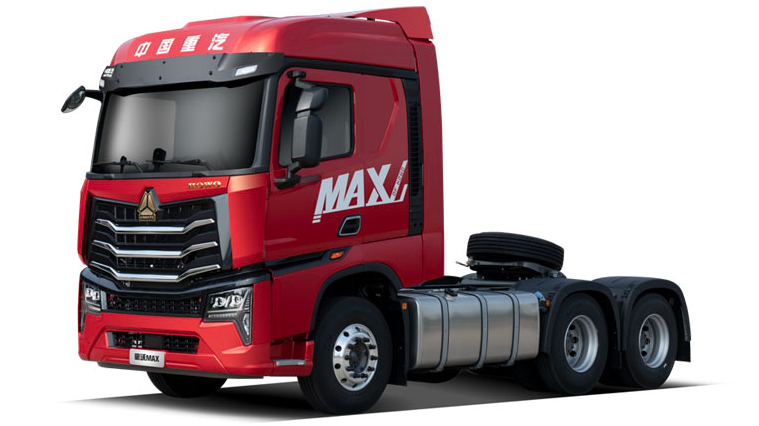
业内专家指出,得益于2023年内中国经济稳步复苏以及出口市场的卓越表现,中国重卡行业成功迎来了向上的转折点,整体景气度显著提升。
当前业界普遍认为,重卡行业的回暖趋势已成定局。多家行业领军企业在近期举办的商务年会等活动中公开表达了类似观点,预计2024年重卡市场将持续保持回暖态势,部分企业甚至预测2024年的重卡销量有望突破百万辆大关。
随着2023年的圆满收官,仅从头部企业的业绩报告来看,商用车行业已经摆脱了2022年销量下滑的困境。据数据统计,2023年12月,商用车产销量分别为36.6万辆和36.4万辆,环比下降5.7%和0.4%,但同比则分别增长了41.7%和25.1%。全年累计产销数据分别达到了403.7万辆和403.1万辆,同比增长率分别为26.8%和22.1%。
中汽协方面表示,在政策效应持续发酵下,各地车展活动热烈进行,加上企业年底冲刺阶段的努力,2023年12月汽车市场继续保持良好态势,再现年终热销局面。
在商用车主要分类中,相较于2023年11月,客车在12月产销呈现正增长,货车有所下降;但与2022年12月相比,客车与货车的产销均呈上升趋势。2023年全年,在商用车各主要类别中,客车和货车的产销较上年同期均有大幅度增长。
更为具体地聚焦重卡领域,该行业在经历了2022年的低谷期后,于2023年强劲反弹。根据第一商用车网公布的数据,2023年12月我国重卡市场(包括出口和新能源)开票销量约为5万辆,环比11月下挫30%;全年累计销量为91万辆,相较上年净增23.7万辆。
头部企业对中国重卡行业的增长起到了关键推动作用。中汽协数据显示,2023年,中国重汽(SZ000951)、一汽解放(SZ000800)和陕汽集团在国内重卡市场位居销售前三位。其中,中国重汽全年累计销售重卡23.42万辆,市场份额高达25.7%,市占率同比增长2.1个百分点,蝉联年度销量和市占率双料冠军。
国泰君安的研究报告分析认为,随着经济稳中向好提振重卡需求,叠加共建“一带一路”倡议的积极推动以及我国重卡产品在全球范围内的性价比优势和高品质服务,预计中国重卡出口将持续增长,国内重卡增长势头有望延续。
行业复苏也直接体现在相关企业业绩上。2023年以来,如中国重汽、潍柴动力(SZ000338)等产业链上下游企业业绩普遍大幅增长。
展望2024年,有业内人士乐观预估重卡销量将突破百万辆大关。2022年虽然被认为是重卡行业的历史低谷,但在进入2023年后,行业回暖态势明显,并有望在国内外市场需求双重拉动下在2024年得以延续。
多位企业高管均持相似看法,他们认为,在透支效应逐渐消退、出口业务维持高位运行、宏观经济稳健增长等多重利好因素影响下,行业景气回升的步伐将加快,重卡销量或将持续保持较高增速。
以一汽解放为例,其总经理李胜在2024年商务年会上预测全年中重卡市场需求将达到115万辆,并列举了四个支撑行业机遇的因素:天然气供应充足将带动燃气卡车需求攀升;物流交通主干道建设和城乡一体化供应链建设将小幅提升车辆总需求;国四车辆淘汰进程将在下半年加速;商用车“双积分”制度可能正式实施,进而促进新能源商用车的研发和应用。
东风商用车总经理张小帆在2024年度合作伙伴大会上提出了14.8万辆的销量目标,这基于对2024年中重卡市场新增容量达110万辆的预判。另外,潍柴动力在接待机构调研时也对2024年重卡行业释放积极预期,认为全行业销量有可能超过百万辆。
潍柴动力市场营销部门负责人进一步表示,鉴于国内宏观经济环境持续改善、海外市场需求旺盛、行业更新需求迫切以及重卡在物流运输中的核心地位及其效率优势等因素,预计2024年重卡销量至少会有10%至20%的增长。
值得关注的是,潍柴动力视出口业务为2024年行业增长的关键驱动力,并透露公司正不断强化内部协同作战能力,紧密联动各子公司共同把握海外市场机遇。
东吴证券研报同样指出,2024年至2025年间,“政策势”和“经济势”将继续发挥积极作用,国内经济复苏、国四标准强制淘汰带来的换购需求、出口市场的爆发式增长三者相互作用,将有力驱动整个板块总体规模的提升。
1月11日,中国汽车工业协会发布的数据显示,2023年商用车产业的生产和销售总量分别达到403.7万辆和403.1万辆,同比分别实现了26.8%和22.1%的增长。其中,在重卡细分市场上,中国重汽、一汽解放及陕汽集团稳居销量前三甲。
业内专家指出,得益于2023年内中国经济稳步复苏以及出口市场的卓越表现,中国重卡行业成功迎来了向上的转折点,整体景气度显著提升。
当前业界普遍认为,重卡行业的回暖趋势已成定局。多家行业领军企业在近期举办的商务年会等活动中公开表达了类似观点,预计2024年重卡市场将持续保持回暖态势,部分企业甚至预测2024年的重卡销量有望突破百万辆大关。
随着2023年的圆满收官,仅从头部企业的业绩报告来看,商用车行业已经摆脱了2022年销量下滑的困境。据数据统计,2023年12月,商用车产销量分别为36.6万辆和36.4万辆,环比下降5.7%和0.4%,但同比则分别增长了41.7%和25.1%。全年累计产销数据分别达到了403.7万辆和403.1万辆,同比增长率分别为26.8%和22.1%。
中汽协方面表示,在政策效应持续发酵下,各地车展活动热烈进行,加上企业年底冲刺阶段的努力,2023年12月汽车市场继续保持良好态势,再现年终热销局面。
在商用车主要分类中,相较于2023年11月,客车在12月产销呈现正增长,货车有所下降;但与2022年12月相比,客车与货车的产销均呈上升趋势。2023年全年,在商用车各主要类别中,客车和货车的产销较上年同期均有大幅度增长。
更为具体地聚焦重卡领域,该行业在经历了2022年的低谷期后,于2023年强劲反弹。根据第一商用车网公布的数据,2023年12月我国重卡市场(包括出口和新能源)开票销量约为5万辆,环比11月下挫30%;全年累计销量为91万辆,相较上年净增23.7万辆。
头部企业对中国重卡行业的增长起到了关键推动作用。中汽协数据显示,2023年,中国重汽(SZ000951)、一汽解放(SZ000800)和陕汽集团在国内重卡市场位居销售前三位。其中,中国重汽全年累计销售重卡23.42万辆,市场份额高达25.7%,市占率同比增长2.1个百分点,蝉联年度销量和市占率双料冠军。
国泰君安的研究报告分析认为,随着经济稳中向好提振重卡需求,叠加共建“一带一路”倡议的积极推动以及我国重卡产品在全球范围内的性价比优势和高品质服务,预计中国重卡出口将持续增长,国内重卡增长势头有望延续。
行业复苏也直接体现在相关企业业绩上。2023年以来,如中国重汽、潍柴动力(SZ000338)等产业链上下游企业业绩普遍大幅增长。
展望2024年,有业内人士乐观预估重卡销量将突破百万辆大关。2022年虽然被认为是重卡行业的历史低谷,但在进入2023年后,行业回暖态势明显,并有望在国内外市场需求双重拉动下在2024年得以延续。
多位企业高管均持相似看法,他们认为,在透支效应逐渐消退、出口业务维持高位运行、宏观经济稳健增长等多重利好因素影响下,行业景气回升的步伐将加快,重卡销量或将持续保持较高增速。
以一汽解放为例,其总经理李胜在2024年商务年会上预测全年中重卡市场需求将达到115万辆,并列举了四个支撑行业机遇的因素:天然气供应充足将带动燃气卡车需求攀升;物流交通主干道建设和城乡一体化供应链建设将小幅提升车辆总需求;国四车辆淘汰进程将在下半年加速;商用车“双积分”制度可能正式实施,进而促进新能源商用车的研发和应用。
东风商用车总经理张小帆在2024年度合作伙伴大会上提出了14.8万辆的销量目标,这基于对2024年中重卡市场新增容量达110万辆的预判。另外,潍柴动力在接待机构调研时也对2024年重卡行业释放积极预期,认为全行业销量有可能超过百万辆。
潍柴动力市场营销部门负责人进一步表示,鉴于国内宏观经济环境持续改善、海外市场需求旺盛、行业更新需求迫切以及重卡在物流运输中的核心地位及其效率优势等因素,预计2024年重卡销量至少会有10%至20%的增长。
值得关注的是,潍柴动力视出口业务为2024年行业增长的关键驱动力,并透露公司正不断强化内部协同作战能力,紧密联动各子公司共同把握海外市场机遇。
东吴证券研报同样指出,2024年至2025年间,“政策势”和“经济势”将继续发挥积极作用,国内经济复苏、国四标准强制淘汰带来的换购需求、出口市场的爆发式增长三者相互作用,将有力驱动整个板块总体规模的提升。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


