扫一扫,关注 Market Monitor Global 微信号, 专业研究员助您洞察市场趋势

公众号咨询

微信咨询


 0


信贷市场洞察:11月新增信贷超万亿元


个人信用贷款是银行或其他金融机构向信用良好的借款人发放的人民币信用贷款,无需提供担保。在向银行申请个人贷款时,银行对贷款资金的用途有一定要求。通常,银行规定贷款申请人不得将资金用于银监会明令禁止的生产、经营和投资领域。借款人需要提供资金用途证明或用途声明。
截至12月13日,人民银行发布了11月的金融统计数据报告。数据显示,11月人民币贷款增加1.09万亿元,社会融资规模增量为2.45万亿元。2023年前11个月,人民币贷款增加了21.58万亿元,同比多增1.55万亿元;社融规模增量为33.65万亿元,同比多增2.79万亿元。截至2023年11月末,广义货币(M2)余额为291.2万亿元,同比增长10%。
随着年末临近,市场对人民银行加码政策的预期有所上升。分析人士指出,人民银行有望在年底到明年初采取更多的货币宽松操作以提振经济。降息和降准均存在可能性,短期内长期债券利率或将出现震荡偏强的运行趋势。
11月新增信贷超万亿元
根据人民银行公布的数据,截至2023年11月末,人民币贷款余额达到236.42万亿元,同比增长10.8%,增速较上月末和上年同期分别低0.1和0.2个百分点。在前11个月中,人民币贷款增加了21.58万亿元,同比多增1.55万亿元。
据人民银行之前发布的信息,2022年全年人民币贷款增加了21.31万亿元。因此,可以看出,2023年前11个月的贷款增量已经超过了2022年全年。
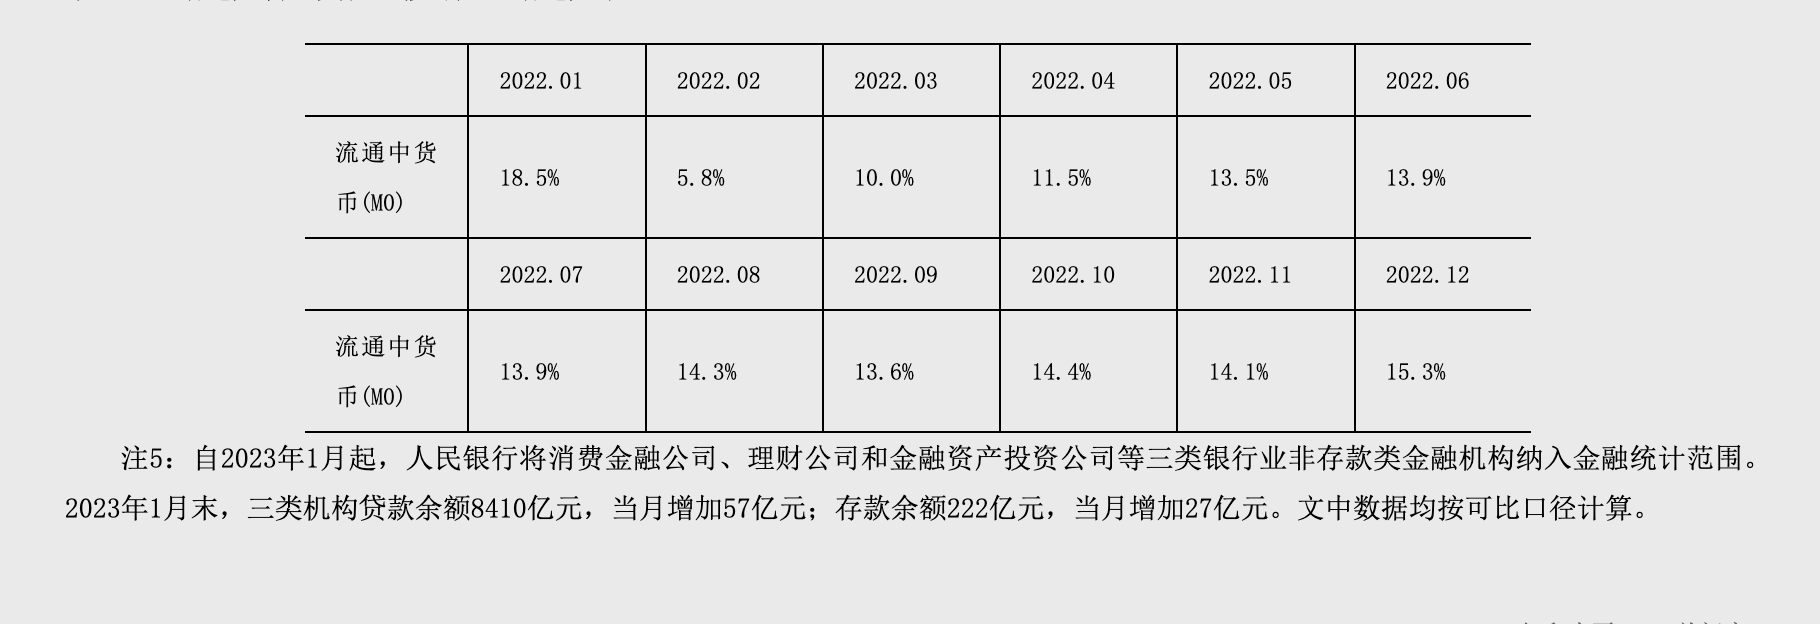
具体到11月,数据显示,11月人民币贷款增加了1.09万亿元,同比少增1368亿元。按部门划分,住户贷款增加了2925亿元,其中,短期贷款增加了594亿元,中长期贷款增加了2331亿元;企(事)业单位贷款增加了8221亿元,其中,短期贷款增加了1705亿元,中长期贷款增加了4460亿元,票据融资增加了2092亿元;非银行业金融机构贷款减少了207亿元。
在2023年11月,新增信贷同比增幅略低于去年同期,但与2023年10月相比,规模明显增长,增加了7384亿元,同比多增3516亿元。其中,11月住户贷款同比增加了298亿元,环比大幅增加了3271亿元;11月企(事)业单位贷款增加了8221亿元,同比减少了616亿元,环比增加了3058亿元。更详细地看,与居民消费相关的短期贷款和与居民房贷相关的中长期贷款,在同比和环比方面均呈现不同程度的回升。相较于2022年11月,短期贷款同比增加了69亿元,中长期贷款同比增加了228亿元;环比2023年10月,短期贷款和中长期贷款分别增长了1647亿元和1624亿元。
就企(事)业单位贷款而言,11月增加了8221亿元,同比减少了616亿元,环比增加了3058亿元。其中,短期贷款增加了1705亿元,同比多增了1946亿元;中长期贷款增加了4460亿元,同比少增了2907亿元。
11月属于信贷“小月”,2023年前11个月的新增信贷总量已超过去年全年,主要是由于今年信贷投放节奏明显提前,加上银行积极备战“开门红”。从结构角度看,11月信贷结构持续改善,消费和内需动能有所增强,再加上国内积极的信贷资源流向薄弱环节和重点领域,居民消费和楼市需求呈现积极改善的迹象。中信证券首席经济学家明明认为,在化解债务的宏观叙事逻辑下,特殊再融资债的资金正在加快投放,导致贷款偿还规模增加。此外,制造业生产虽然保持扩张但步伐有所放缓,需求指标连续两个月有所回落,也会对企业信贷需求形成压制。住户部门虽有多增,但更多是源于去年低基数的影响,居民贷款仍未出现实质改善。
初步统计显示,2023年前11个月社会融资规模增量累计为33.65万亿元,比上年同期多2.79万亿元。此外,截至2023年11月末,社会融资规模存量为376.39万亿元,同比增长9.4%。
而11月社会融资规模增量为2.45万亿元,比上年同期多4556亿元。其中,对实体经济发放
的人民币贷款增加了1.11万亿元,同比少增447亿元;对实体经济发放的外币贷款折合人民币减少了357亿元,同比少减291亿元;委托贷款减少了386亿元,同比多减298亿元;信托贷款增加197亿元,同比多增562亿元;未贴现的银行承兑汇票增加203亿元,同比多增12亿元;企业债券净融资1330亿元,同比多726亿元;政府债券净融资1.15万亿元,同比多4992亿元;非金融企业境内股票融资359亿元,同比少429亿元。
此外,根据人民银行公布的信息,2023年前11个月人民币存款增加了25.65万亿元,同比多增1301亿元。11月人民币存款增加了2.53万亿元,同比少增4273亿元。其中,住户存款增加了9089亿元,非金融企业存款增加了2487亿元,财政性存款减少了3293亿元,非银行业金融机构存款增加了1.57万亿元。
在“稳健的货币政策要灵活适度、精准有效”以及信贷投放“总量适度、节奏平稳”的总基调下,货币信贷增长既会对实体经济保持稳固支持力度,又会强调可持续地平稳投放,更好地匹配宏观经济发展和经营主体需求。下一步,人民银行将强化货币政策和财政、产业、区域、科技政策等之间的协调配合,更加关注存量贷款的持续效用,实现信贷结构“有增有减”、融资结构“有升有降”,着力盘活存量资金,提高资金使用效率,为经济高质量发展注入新动力。
截至12月13日,人民银行发布了11月的金融统计数据报告。数据显示,11月人民币贷款增加1.09万亿元,社会融资规模增量为2.45万亿元。2023年前11个月,人民币贷款增加了21.58万亿元,同比多增1.55万亿元;社融规模增量为33.65万亿元,同比多增2.79万亿元。截至2023年11月末,广义货币(M2)余额为291.2万亿元,同比增长10%。
随着年末临近,市场对人民银行加码政策的预期有所上升。分析人士指出,人民银行有望在年底到明年初采取更多的货币宽松操作以提振经济。降息和降准均存在可能性,短期内长期债券利率或将出现震荡偏强的运行趋势。
11月新增信贷超万亿元
根据人民银行公布的数据,截至2023年11月末,人民币贷款余额达到236.42万亿元,同比增长10.8%,增速较上月末和上年同期分别低0.1和0.2个百分点。在前11个月中,人民币贷款增加了21.58万亿元,同比多增1.55万亿元。据人民银行之前发布的信息,2022年全年人民币贷款增加了21.31万亿元。因此,可以看出,2023年前11个月的贷款增量已经超过了2022年全年。
具体到11月,数据显示,11月人民币贷款增加了1.09万亿元,同比少增1368亿元。按部门划分,住户贷款增加了2925亿元,其中,短期贷款增加了594亿元,中长期贷款增加了2331亿元;企(事)业单位贷款增加了8221亿元,其中,短期贷款增加了1705亿元,中长期贷款增加了4460亿元,票据融资增加了2092亿元;非银行业金融机构贷款减少了207亿元。
在2023年11月,新增信贷同比增幅略低于去年同期,但与2023年10月相比,规模明显增长,增加了7384亿元,同比多增3516亿元。其中,11月住户贷款同比增加了298亿元,环比大幅增加了3271亿元;11月企(事)业单位贷款增加了8221亿元,同比减少了616亿元,环比增加了3058亿元。更详细地看,与居民消费相关的短期贷款和与居民房贷相关的中长期贷款,在同比和环比方面均呈现不同程度的回升。相较于2022年11月,短期贷款同比增加了69亿元,中长期贷款同比增加了228亿元;环比2023年10月,短期贷款和中长期贷款分别增长了1647亿元和1624亿元。
就企(事)业单位贷款而言,11月增加了8221亿元,同比减少了616亿元,环比增加了3058亿元。其中,短期贷款增加了1705亿元,同比多增了1946亿元;中长期贷款增加了4460亿元,同比少增了2907亿元。
11月属于信贷“小月”,2023年前11个月的新增信贷总量已超过去年全年,主要是由于今年信贷投放节奏明显提前,加上银行积极备战“开门红”。从结构角度看,11月信贷结构持续改善,消费和内需动能有所增强,再加上国内积极的信贷资源流向薄弱环节和重点领域,居民消费和楼市需求呈现积极改善的迹象。中信证券首席经济学家明明认为,在化解债务的宏观叙事逻辑下,特殊再融资债的资金正在加快投放,导致贷款偿还规模增加。此外,制造业生产虽然保持扩张但步伐有所放缓,需求指标连续两个月有所回落,也会对企业信贷需求形成压制。住户部门虽有多增,但更多是源于去年低基数的影响,居民贷款仍未出现实质改善。
初步统计显示,2023年前11个月社会融资规模增量累计为33.65万亿元,比上年同期多2.79万亿元。此外,截至2023年11月末,社会融资规模存量为376.39万亿元,同比增长9.4%。
而11月社会融资规模增量为2.45万亿元,比上年同期多4556亿元。其中,对实体经济发放
的人民币贷款增加了1.11万亿元,同比少增447亿元;对实体经济发放的外币贷款折合人民币减少了357亿元,同比少减291亿元;委托贷款减少了386亿元,同比多减298亿元;信托贷款增加197亿元,同比多增562亿元;未贴现的银行承兑汇票增加203亿元,同比多增12亿元;企业债券净融资1330亿元,同比多726亿元;政府债券净融资1.15万亿元,同比多4992亿元;非金融企业境内股票融资359亿元,同比少429亿元。
此外,根据人民银行公布的信息,2023年前11个月人民币存款增加了25.65万亿元,同比多增1301亿元。11月人民币存款增加了2.53万亿元,同比少增4273亿元。其中,住户存款增加了9089亿元,非金融企业存款增加了2487亿元,财政性存款减少了3293亿元,非银行业金融机构存款增加了1.57万亿元。
在“稳健的货币政策要灵活适度、精准有效”以及信贷投放“总量适度、节奏平稳”的总基调下,货币信贷增长既会对实体经济保持稳固支持力度,又会强调可持续地平稳投放,更好地匹配宏观经济发展和经营主体需求。下一步,人民银行将强化货币政策和财政、产业、区域、科技政策等之间的协调配合,更加关注存量贷款的持续效用,实现信贷结构“有增有减”、融资结构“有升有降”,着力盘活存量资金,提高资金使用效率,为经济高质量发展注入新动力。
版权提示
如发现本站文章存在版权问题,请联系 Copyright © 2019-2026 Market Monitor Global All Rights Reserved 我们将及时沟通与处理。


